赞助厂商总是以现金交易。但实际上,最有效的一些体育赞助并不涉及任何资金转账。
实物赞助(Value in Kind,简称VIK)是指企业以产品、服务或资源代替现金,换取在体育赞助中的曝光权和品牌关联权的赞助方式。商业价値真实存在,并在合同中正式确定,尽管没有现金流动。
实际运作方式
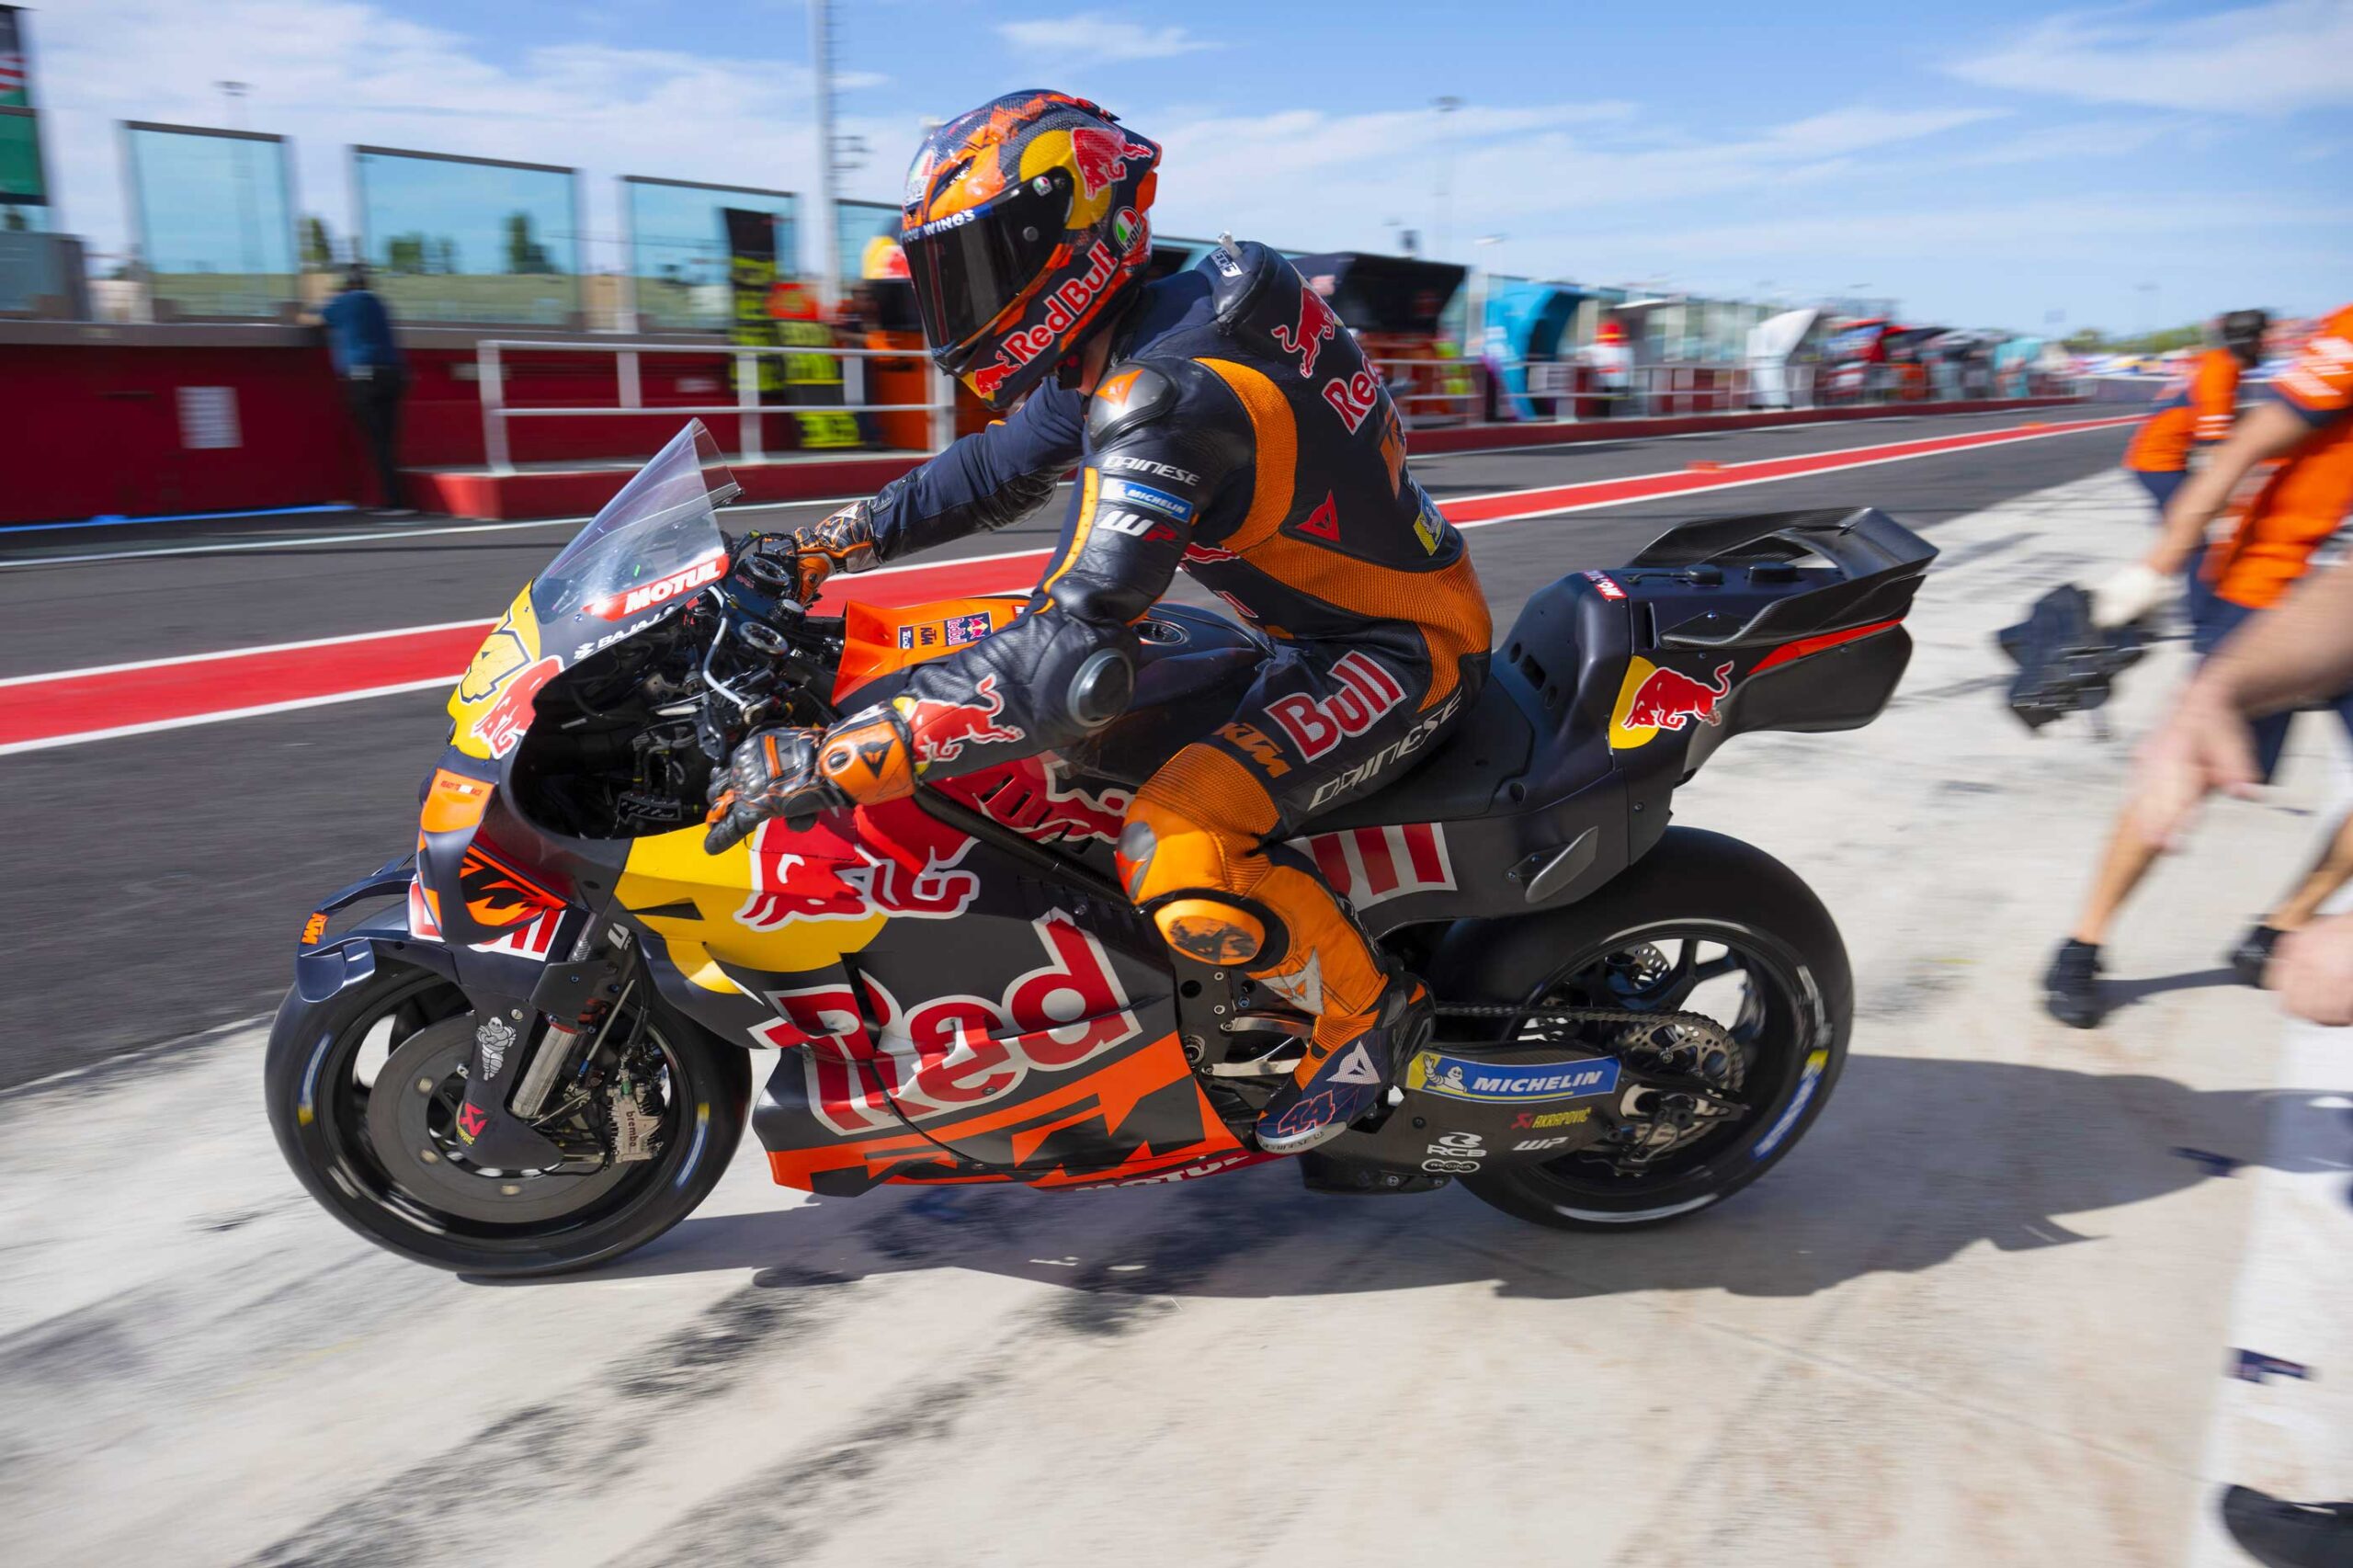
设想一家能量饮料製造商为MotoGP车队供应饮料。作为回报,品牌标识出现在赛车车身、赛车手服装、团队指挥车和所有宣传材料上。没有现金流动,但价値交换已记录在案并签署合同。
技术设备供应商也是如此:为技师和赛车手提供服装的运动服装企业,或为公式一队工程师部门提供润滑油的厂商。这些VIK式协议以产品作为合作的载体。
实物赞助有效的情况
VIK在以下情况下特别有效:
— 产品与体育环境直接相关(燃料、技术设备、运动营养)。
— 企业能展示产品在高要求竞争环境中的性能。
— 实物价値足够高,足以证明所获权益(命名权、标识位置、客户接待)的合理性。
— 存在从体育关联中受益的产品叙事。
不有效的情况
当产品与体育没有自然联系时、实际价値难以量化时,或者车队更需要流动资金来支付运营成本时,VIK就失去了效到。没有任MotoGP车队领队能用产品箱子支付技师工资。
如何构建 VIK合同
1. 准确计算所提供产品或服务的市场价値。
2. 与现金等值权益进行比较——VIK至少应具有同等价値。
3. 书面确定双方义务(数量、期限、曝光内容)。
4. 建立回报评估机制(媒体曝光、品牌关联)。
5. 不要将VIK与捐赠混淡——这是一种具有共同义务的商业伙伴关系。
如果您正在评估MotoGP赞助并想了解VIK协议是否适合您的企业,合同结构和产品价値同等重要。整合先于标识。始终如此。
关于实物赞助的常见问题
实物赞助(VIK)是什么?
在赛车运动中最常见的例子是什么?
如何计算实物赞助的价値?
实物赞助价値是否低于现金赞助?
企业能否将现金赞助和实物赞助结合?
实物赞助常见问题解答
实物赞助(VIK)和现金赞助各有其适用场景,价值高低取决于具体情境。对于接受赞助的体育项目方来说,现金赞助通常更受欢迎,因为资金的流通性和灵活性更高,可以直接用于运营支出。然而,当赞助企业提供的产品或服务与体育团队的实际需求高度吻合时,VIK赞助的价值可能完全不亚于现金赞助——例如,汽车品牌向车队提供官方用车,或能量饮料品牌向运动员提供赛前补给。对于赞助企业而言,VIK赞助的优势在于直接的产品展示机会和真实的使用背书,这是现金赞助无法直接购买的真实性。理想的赞助方案往往是VIK与现金的组合,双方根据实际需求灵活协商比例。
实物赞助的价值评估是VIK合同谈判中最关键、也最容易引发争议的环节。合理的评估应基于产品或服务在市场上的实际采购成本(即买家以市场价购买的费用),而非制造商成本或零售标价。评估方法通常包括:参考同类产品的市场报价和行业采购合同作为基准;邀请第三方专业评估机构出具独立价值证明;在合同中明确价值评估方法论和争议解决机制。需要特别注意的是,某些服务类VIK(如法律咨询、物流服务)的价值评估较为主观,双方应尽早在谈判阶段达成一致。精准的VIK价值评估不仅是公平交易的基础,也是双方日后续签和纠纷解决的重要参考。
实物赞助在产品与体育情境有自然关联的行业中效果最为突出。最典型的适合行业包括:汽车及零配件行业,为车队提供官方用车、轮胎或技术设备;能量饮料和运动营养行业,为运动员提供赛事期间的补给;航空和酒店行业,为车队提供出行和住宿支持;运动服装品牌,为车队成员提供统一装备;以及高端电子设备品牌,为车队提供通讯和数据处理设备。与之相对,那些与体育环境缺乏自然关联的产品(如特定金融产品、专业软件服务),实物赞助的说服力相对较弱,此类品牌通常更适合以现金赞助换取品牌标志展示权益。
完善的VIK赞助合同应涵盖以下核心条款:第一,产品或服务的详细规格说明,包括品质标准、数量和交付时间表;第二,市场价值认定条款,明确双方认可的VIK评估价值及评估方法;第三,权益对等性条款,规定VIK提供方可获得的品牌曝光位置、活动参与权和其他权益;第四,产品使用和展示要求,包括赞助商标识在产品上的展示方式;第五,补充条款,明确当产品质量未达标或数量未按时交付时的违约处理机制;第六,续约和调整机制,考虑到产品成本可能随时间波动,应设定价值重新评估的条款。一份严谨的VIK合同能够有效避免日后争议,保障双方的合法权益。
实物赞助的独特营销价值在于产品的真实使用场景,赞助企业应充分利用这一优势进行内容营销。有效的传播策略包括:将产品在赛事中的实际使用过程拍摄成内容素材,展示产品在极限环境下的性能表现;邀请运动员或技师出镜,真实分享对产品的使用体验和评价;在产品官网和销售材料中突出”官方赞助商”身份,借助赛事的专业背书提升产品可信度;以及在零售端设置赛事主题专区,将体育赞助的品牌能量延伸到消费场景。实物赞助的内容天然具有真实性和故事性,这是任何付费广告都难以复制的传播优势,也是VIK赞助企业应重点开发的营销资产。
实物赞助在财务和税务处理上有其特殊性,企业在签署VIK协议前应咨询专业财务顾问。在会计处理方面,VIK通常需要以公允价值(Fair Value)计入营业收入,同时将相应的产品成本或服务成本确认为费用,这会影响企业的财务报表结构。在税务方面,不同国家和地区对VIK的征税方式存在差异,部分国家将VIK视为应税收入进行处理,而另一些国家则有专门的豁免条款。企业赞助支出的税前扣除资格(是否属于营销费用或公益捐赠)也因司法管辖区而异。此外,跨国VIK赞助协议(如外国品牌赞助国际赛事)还涉及转让定价和预提税等复杂问题,建议聘请具有体育商业经验的专业律师和税务师进行审查。
初始的VIK赞助协议往往是品牌与体育资产建立长期战略合作关系的起点。随着双方互信的建立,合作模式可以逐步深化:从单纯的产品供应扩展到技术共同研发,产品在赛场中的极限使用为企业提供了宝贵的实测数据;从标志展示扩展到联合产品开发,例如推出以赛事为主题的限定版产品;从单向提供产品扩展到双向品牌资源共享,形成更深度的营销协同关系。长期VIK合作关系的维护需要双方定期评估合作价值,确保产品供应的一致性和品质标准,并在关键赛季和重要赛事节点加大激活力度。成功的长期VIK合作关系,最终会超越单纯的赞助逻辑,成为企业供应链、研发和市场营销多维度融合的战略伙伴关系。