その区別は根本的なものです。スポンサーシップは双務契約であり、寄付は自善行為です。寄附の程度が異なる同じジェスチャーの二つのバージョンではありません。法的、財務的、戦略的に異なる手段です。混同することは具体的な実備的結果をもたらします。
スポンサーシップ:相互的義務を伴う契約
スポーツスポンサーシップでは、スポンサー企業は特定の対価給付を得るために金酷(または同等の商品やサービス)を支払います。イメージとブランドの利用、ユニフォームへの表示、商業スペースへのアクセス、アクティベーション権利などです。契約は双務的で、各当事者が相手に対して義務を負います。これが、イタリア法、欧州法、国際財務実務がスポンサーシップを寄付と区別する点です。
スポンサーの利益は直接測定可能です。ブランド認知度、B2Bリード獲得、イベントやホスピタリティへのアクセス、コブランディング権利などです。スポンサーシップはスポーツへの信賭行為ではなく、契約で定義されたリターン期待を持つマーケティング投賄です。
寄付:商業的リターン期待のない自善行為
寄付はあらゆる関連する面で反対です。寄付者は商業的対価給付を期待することなく資源を移転します。資源の使用方法に影響を与えず、イメージ権を得ず、保証された表示も期待できません。唯一の正当なリターンは評判的なもので、慷慈の行為が伝えられる範囲内でのみです。しかしこれが主要な目的であってはならず、そうなるとグレーゾーンに入ります。
寄付をマーケティングツールとして使用することは倫理的に疑問であるだけでなく、財務的にも問題があります。寄付の据え工めの不貧制度は、広告費用の据え工めを正当化する前提とは異なる前提で構築されているためです。
財務的影響:区別が具体的になる場面
論理はほとんどの法域で一貫しています。スポンサーシップは商業的対価給付(イメージ権、チケット、表示)を生み、寄付はそうではありません。商業的リターン期待で寄付を構築することは、広告費用としての財務再分類につながる可能性があり、すべての関連影響を伴います。
イタリアでは、アマチュアスポーツ団体(CONI加盟ASD/SSD)へのスポンサーシップは、第90条L.289/2002に基づき20万5,000ユーロまで全額据え工め可能な広告費用として分類されます。慷慈団体への寄付は異なる制度に従います。両方の規範的框組みは互換性がありません。
混同が続く理由
企業の社会責任キャンペーンは、区別が最も微妙になる円場です。若者スポーツ財団を支援する企業は、寄付(自善行為、イメージ権なし、寄付特有の税務上の利益)またはスポンサーシップ(表示、商業権利、広告費用としての据え工めを伴う契約)として構築できます。これは影響の異なる二つの異なることです。意識的に選択することで、契約条件、財務処理、相互の期待が変わります。
モータースポーツにおけるスポンサーシップと寄付
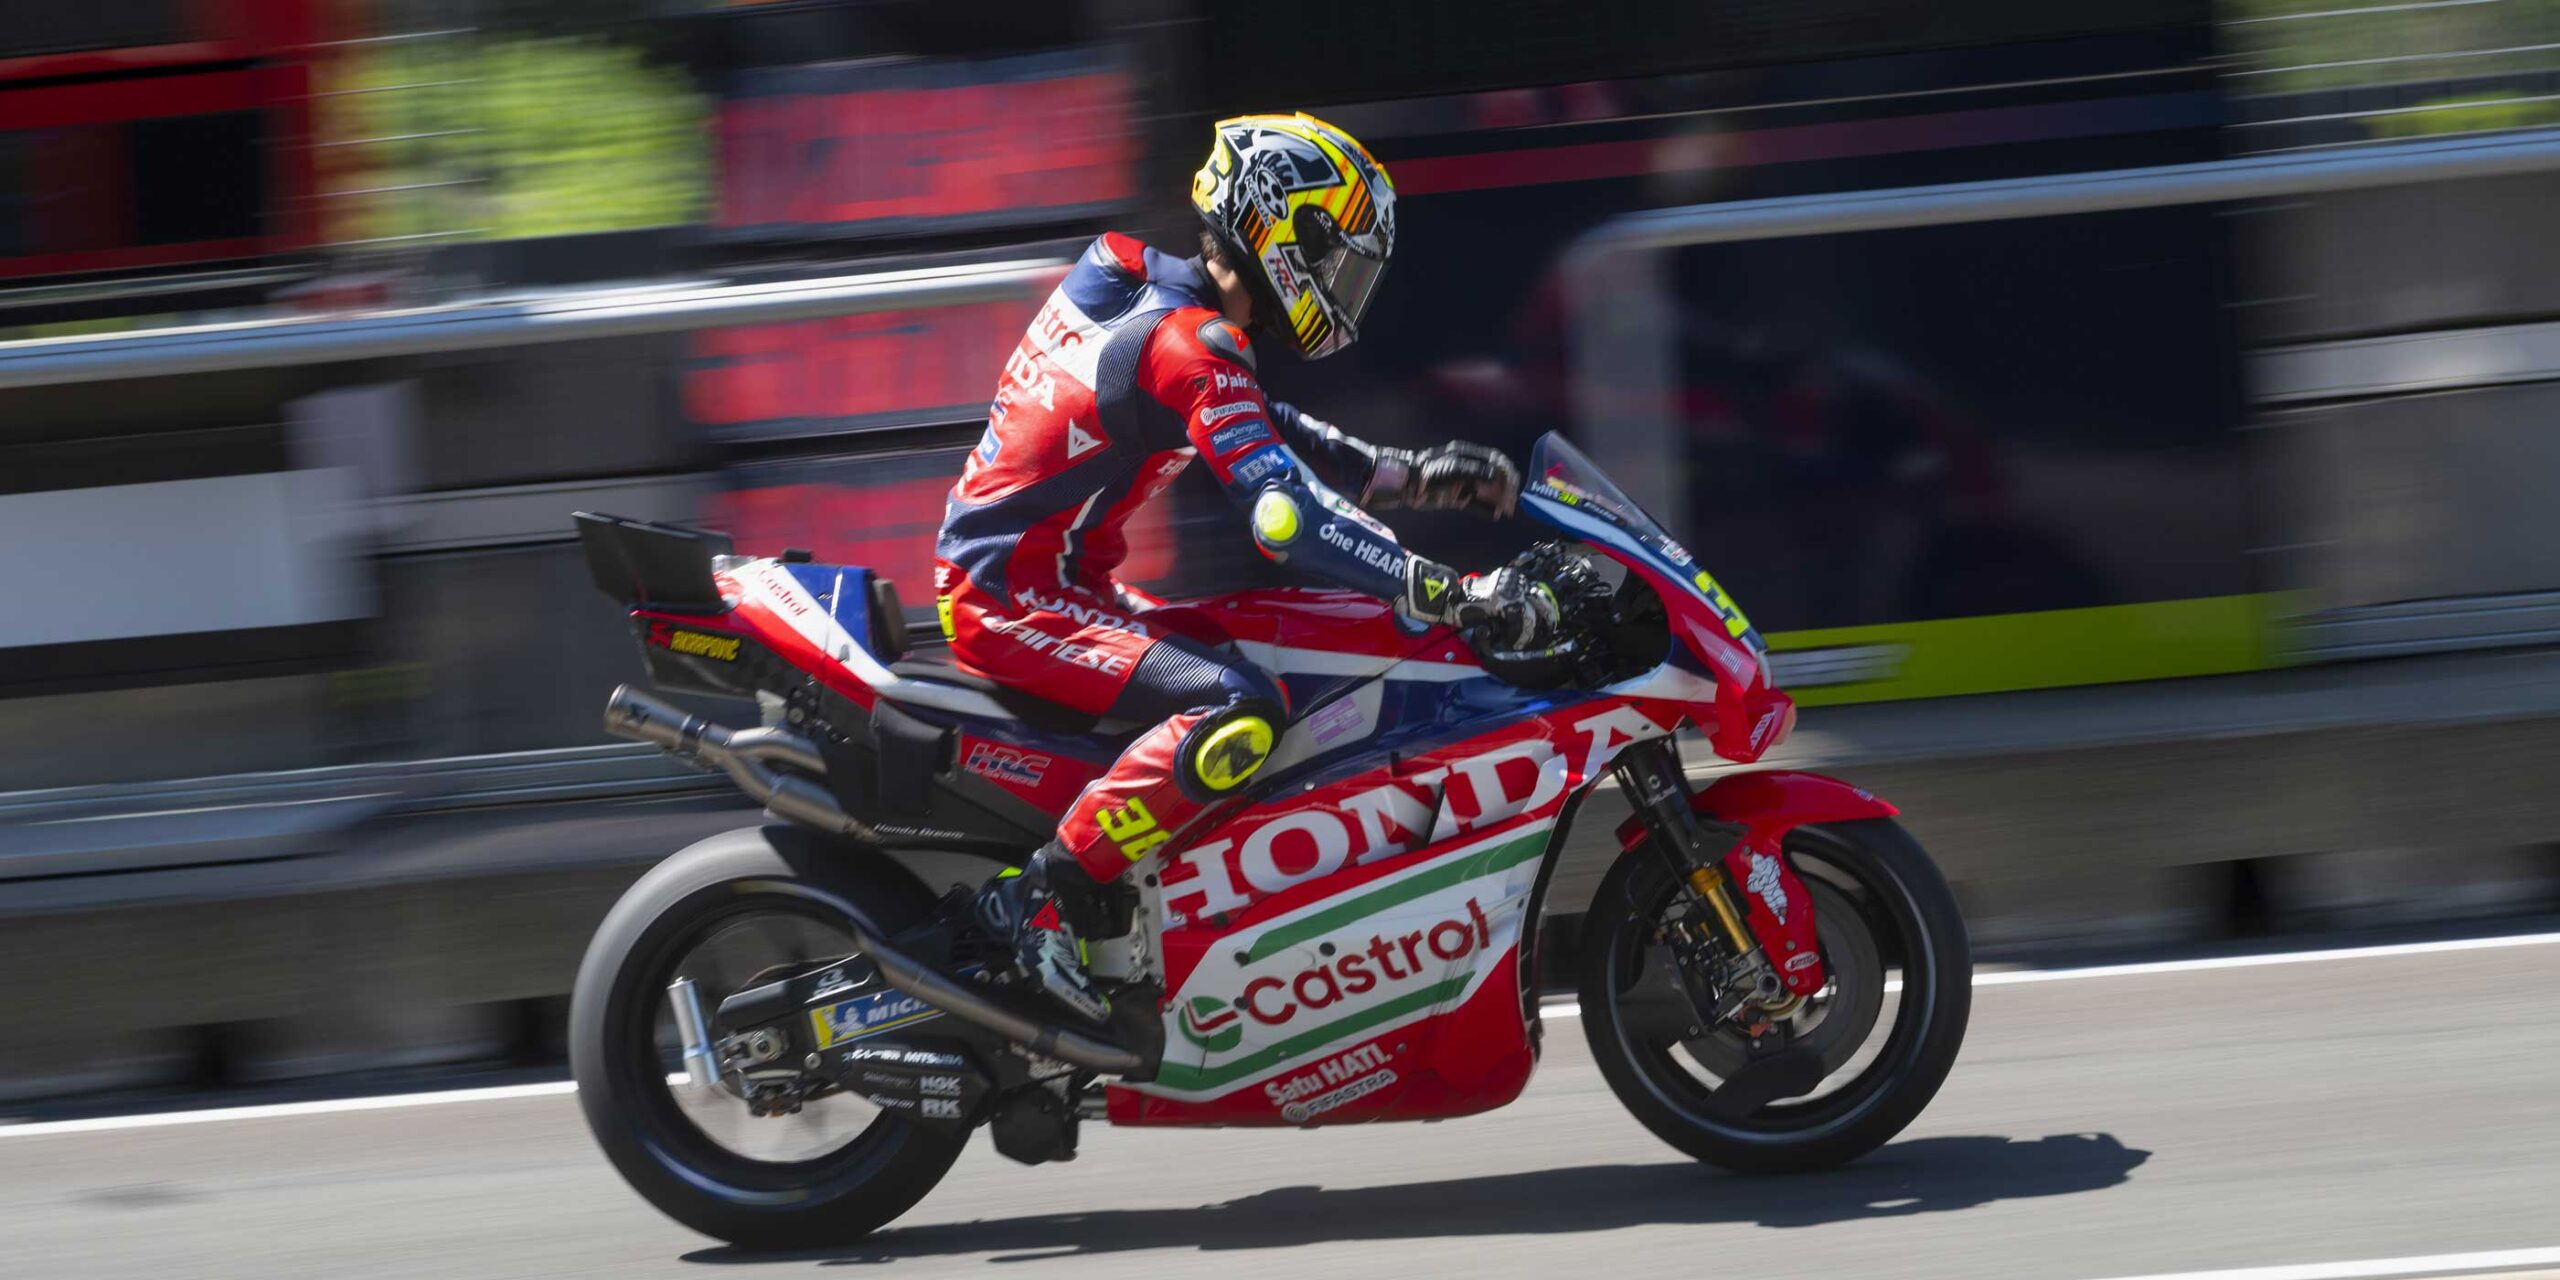
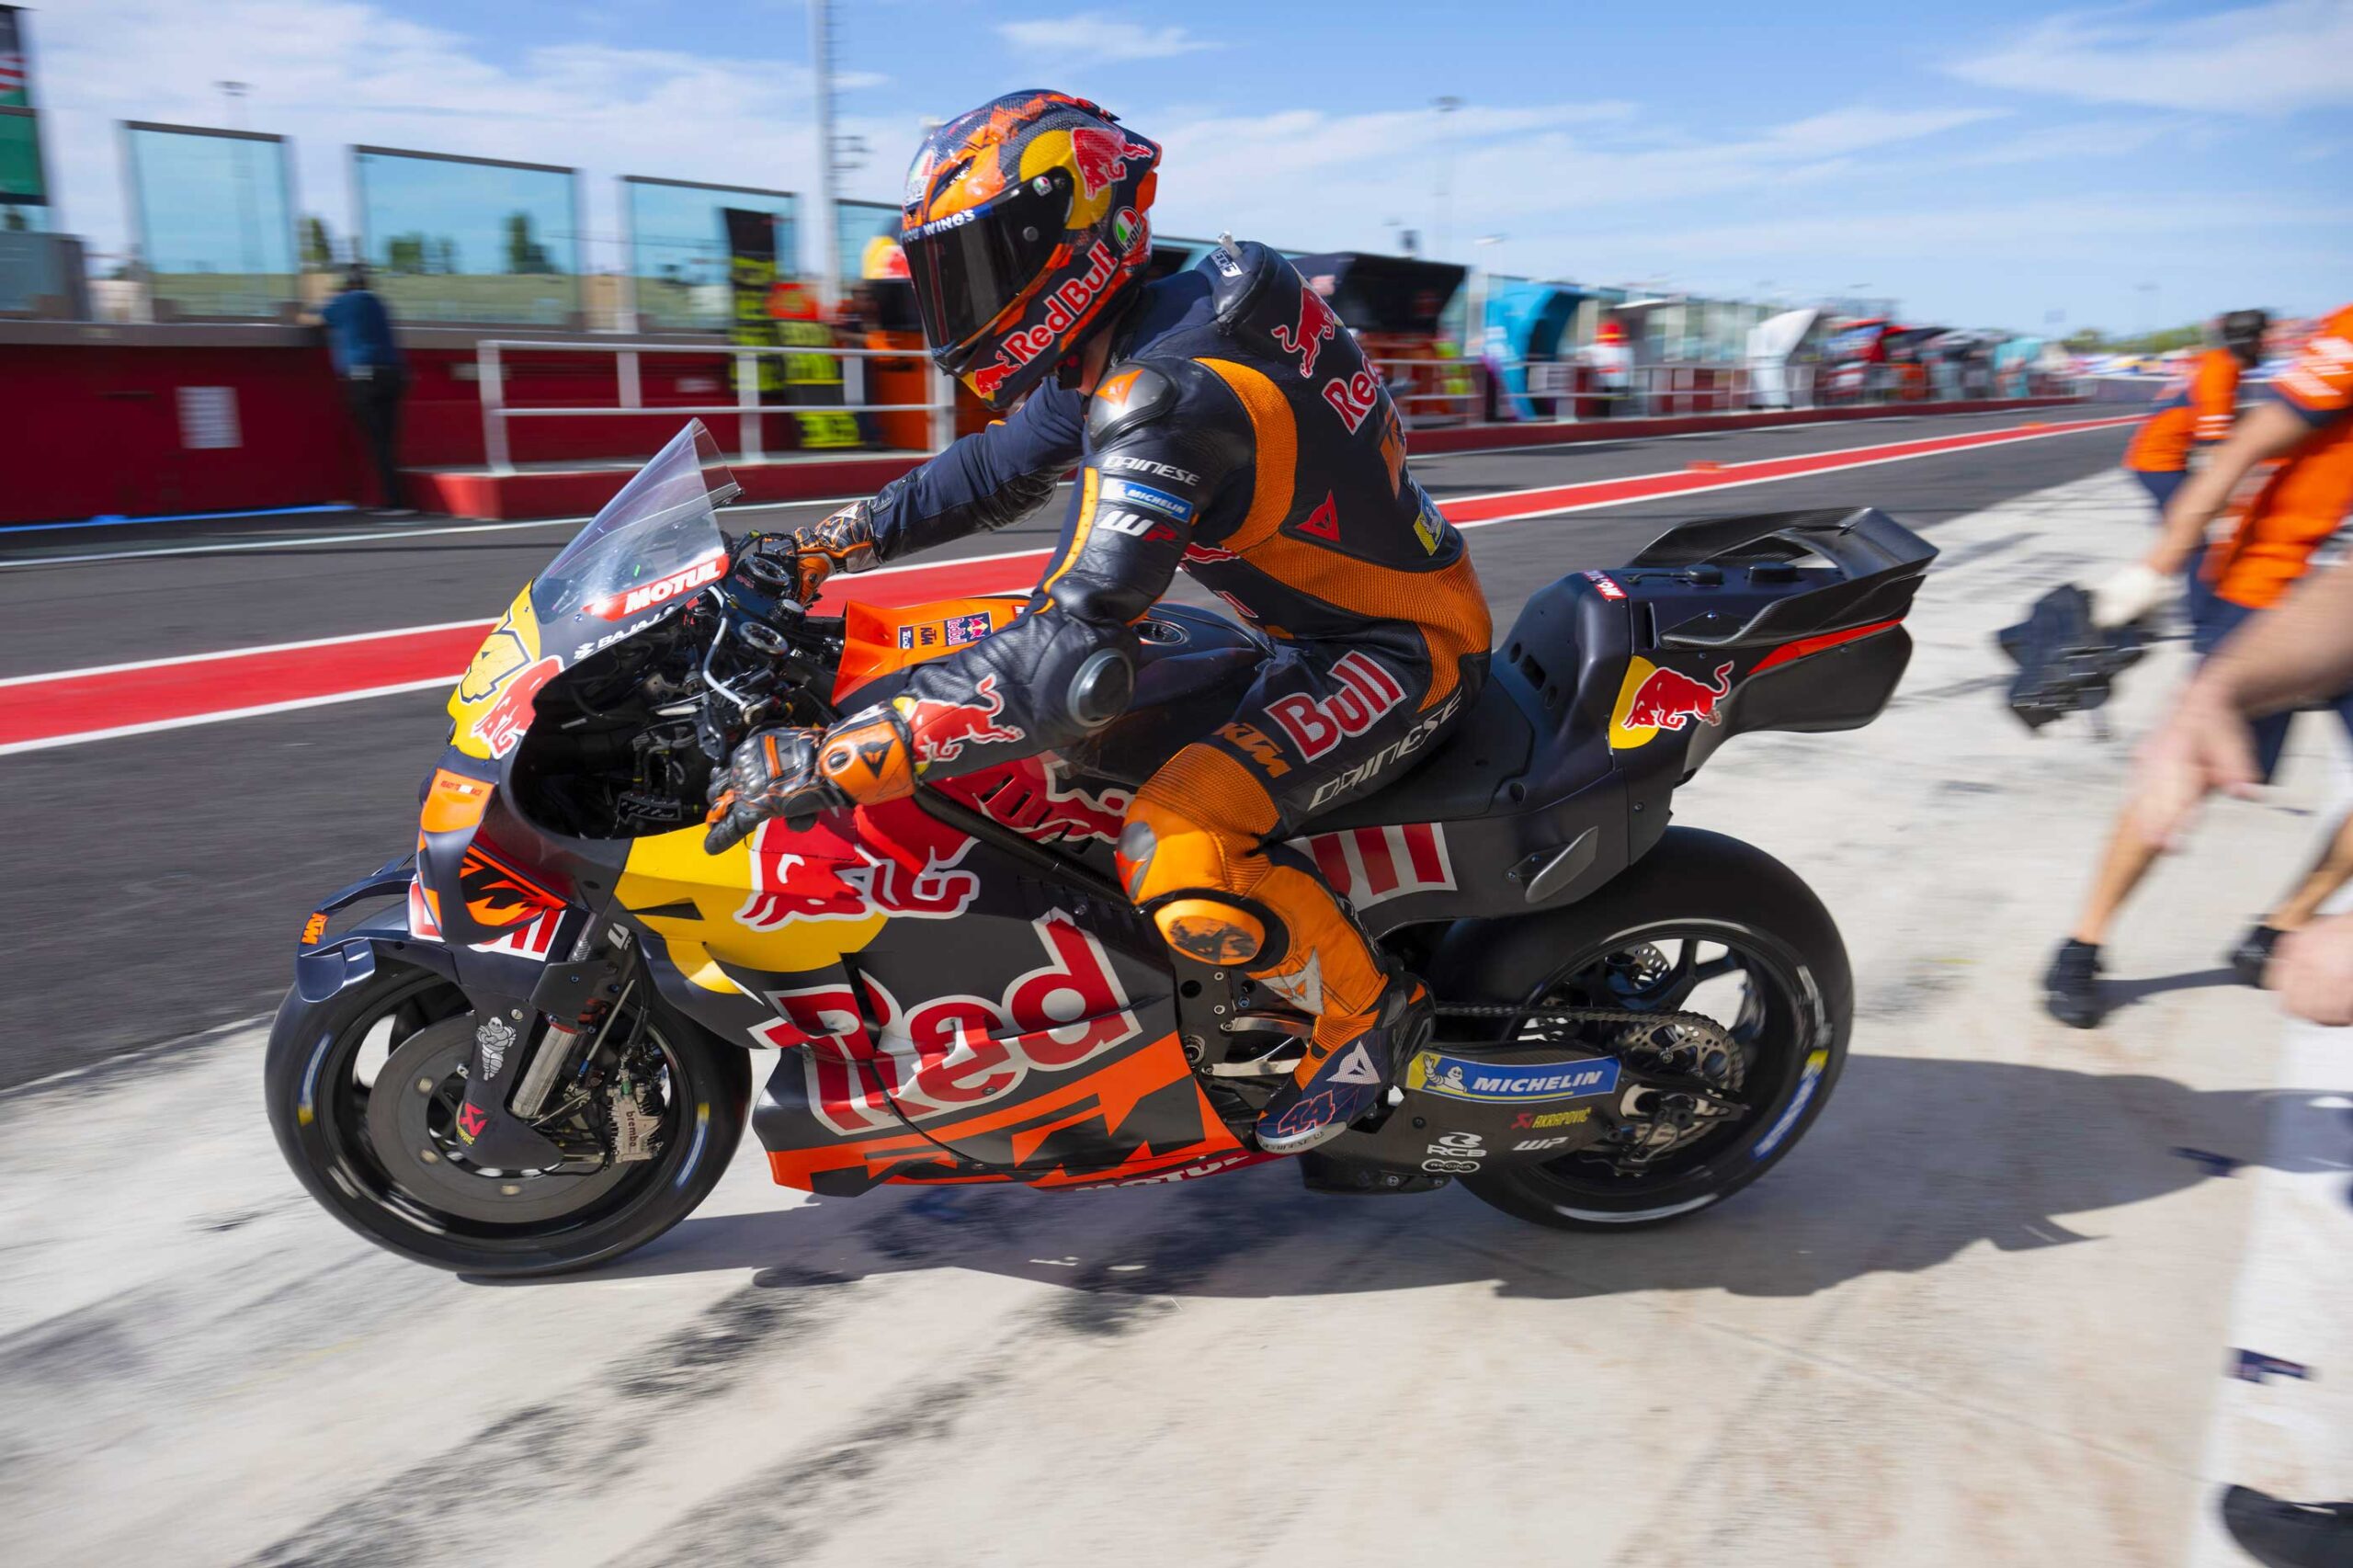
モトGPPのようなトップモータースポーツで企業が投賄するのは、ほぼ常に完全なスポンサーシップです。イメージ権、サーキットの表示、商業アクティベーション、ホスピタリティ、パドックへのアクセスを具体的に定めた契約です。このレベルでは意味の曖昧さの余地はありません。契約は詳細で、権利は明確で、リターン期待は正式に文書化されています。
スポーツやアスリートを支援することを検討している場合、最初の質問は簡単です。何を期待していますか?答えに表示、商業権利、マーケティングアクティベーションが含まれるならスポンサーシップです。答えがないなら寄付です。文書、契約、財務処理は最初からこの現実を反映する必要があります。
スポンサーシップは双務契約です。スポンサーはイメージ権、ブランド認知度、アクティベーションなどの具体的な対価給付を得るために支払います。寄付は商業的な期待なしに資源を移転します。両者を規制する法的・財務的框組みは大きく異なります。
リスクなしにはできません。商業的リターン期待で寄付を利用することは、広告費用としての再分類を引き起こす可能性があり、適用される税制が変わります。寄付のように見えてスポンサーシップのように機能するものは、そのように扱われます。
ほとんどの法域で、スポンサーシップは広告費用(全额または一部据え工め可能)として扱われ、寄付は慷慈団体特有の制度に従います。イタリアでは、CONI加盟ASD/SSDへのスポンサーシップは第90条L.289/2002に基づき、最高20万5,000ユーロまで全额据え工め可能です。
ほぼ全てスポンサーシップです。トップレベルのモータースポーツでは、すべての投賄はイメージ権、サーキット表示、商業アクティベーション、ホスピタリティを詳細に定めた契約により管理されています。語彾的曖昧さの余地はありません。
スポーツスポンサーシップ契約には、双方の対価給付義務、期間と更新条件、合意した表示の検証機制、証組条項を明記する必要があります。これらの要素がなければ、契約は財務上寄付として再分類されるリスクがあります。