

2026年3月1日,泰勒·雷迪克(Tyler Reddick)在美洲赛道(Circuit of the Americas)赢得了NASCAR杯系列赛(NASCAR Cup Series)的比赛,FOX电视台有393万名观众收看,Trackhouse Racing车队的谢恩·范吉斯伯根(Shane van Gisbergen)获得第二名。四周之后,同一条位于奥斯汀的赛道迎来了MotoGP,10月23日至25日又将迎来一级方程式(F1):它是唯一同时出现在三项赛事2026年赛历上的场地。这条得克萨斯赛道正好可以引出本指南要用数据回答的问题:NASCAR vs F1 vs MotoGP,哪一项赞助能为美国品牌带来更高的投资回报率(ROI)?比较涵盖五个维度(美国电视覆盖、全球覆盖、车迷购买意愿、B2B款待、入门成本),最后给出一份决策矩阵。本文写给已经选定赛车运动、现在需要选择具体赛事的美国首席营销官(CMO)。如果这个决定仍未做出,那么需要先回答另一个问题:赛车运动赞助适合我的品牌吗?
要点速览
- 美国电视覆盖最强、购买意愿最高:NASCAR。2026年代托纳500(Daytona 500)在FOX的平均收视人数为749万,整个赛季有36场积分赛在全国电视直播,超过七成车迷表示,他们几乎总是或经常选择赞助商的产品,而不是竞争对手的产品。
- 全球覆盖最广、与奢侈品关联最紧密:F1。全球约8.31亿车迷(尼尔森),2025年收入39亿美元(增长14%),与LVMH签下十年合作协议,并在美国举办三站大奖赛。
- 以低于F1的成本进入东南亚和欧洲的最佳选择:MotoGP。6.32亿车迷(2025年增长12%),核心市场在印度尼西亚、马来西亚、泰国、日本、西班牙和意大利;车队高级赞助位置起价约50万美元,而F1的入门门槛约为150万美元。
- 对早期进入者而言美国增长势头最好:MotoGP。2024年第三季度至2025年第三季度,美国车迷数量增长37%(尼尔森);Liberty Media自2025年7月起拥有该赛事,并称迈阿密是举办第二场美国站比赛的“合理”选择。
- 仅覆盖美国本土时成本效率最高:NASCAR。联合赞助(associate)起价为每场比赛1.5万美元,而F1的最低门槛约为每赛季150万美元,换来的只是三场美国比赛,而不是36场。
- 对有国际雄心的美国品牌而言最佳组合:NASCAR + MotoGP。NASCAR覆盖美国大众市场,MotoGP以低于F1的价格覆盖东南亚和南欧,而且在美国,这两项赛事都在FOX Sports旗下平台播出。
NASCAR、F1与MotoGP的ROI一览:三大赛事对比
关于NASCAR vs F1 vs MotoGP赞助ROI,诚实的答案是:取决于你的客户生活在哪里。NASCAR主宰着美国家庭的客厅。F1以全球价格出售全球声望。MotoGP则以更低的门票,在另外两项赛事几乎触及不到的市场里买到深度。因此,对于一个面向全球的美国品牌来说,真正重要的问题不是“哪项赛事规模更大”,而是“我们需要哪类受众,在哪些国家”。对于有国际目标的美国品牌,MotoGP与F1之间的ROI比较也由同样的逻辑决定。
下表从美国CMO真正会签字确认的五个维度为三项赛事打分。受众数据的出处见后文各节;成本和款待数据是RTR的参考估算,并非公开报价,应视为数量级参考。
| ROI维度 | NASCAR | F1 | MotoGP | 美国品牌的最佳选择 |
| 美国电视覆盖 | 代托纳500:平均749万,峰值915万(FOX,2026年)。FOX的14场比赛转播窗口平均311万。美国境内36场积分赛 | 2026年22站中有3站在美国。ESPN在2025年平均每场130万;自2026年起Apple TV为美国独家转播方,暂无可比的尼尔森数据 | 22站赛历中有1站在美国(COTA,奥斯汀),在FOX Sports旗下平台直播。迈阿密被视为可能的第二个美国站 | NASCAR |
| 全球车迷覆盖 | 集中在美国:32%的美国成年人,约8300万人,是NASCAR车迷(MRI-Simmons,2026年) | 全球约8.31亿车迷(尼尔森,2026年) | 6.32亿车迷(2025年增长12%),重心在东南亚和南欧 | 规模看F1;东南亚深度看MotoGP |
| 车迷购买意愿 | 超过七成车迷几乎总是或经常选择赞助商产品(Performance Research,始于1994年) | 三分之一的车迷更愿意购买F1合作伙伴的产品(2025 Global F1 Fan Survey) | 参考判断:在印度尼西亚、意大利和西班牙最强;尚无公开的可比美国研究 | NASCAR(美国);MotoGP(东南亚,参考) |
| B2B款待 | 杯系列赛主赞助协议通常包含每个比赛周末6至8张车库通行证(hot pass);覆盖36个比赛周末 | Paddock Club:单个席位声望最高,单个席位成本也最高 | 22个比赛周末可进入围场和VIP Village;对欧洲高管的触达力强 | F1(声望);NASCAR(美国规模) |
| 入门成本效率(参考) | 联合赞助每场1.5万美元起 | 联合赞助每赛季约150万美元起 | 技术供应商套餐约7.5万欧元起;车队高级位置每赛季约50万美元起 | NASCAR或MotoGP |
2026年美国品牌的NASCAR vs F1 vs MotoGP赞助ROI。成本和款待两行为RTR的参考估算。
NASCAR在美国的覆盖力:为什么在本土目标上没有其他赛事能与之相比
先从每份NASCAR提案开头都会出现的那个数字说起,然后再读完这一页的其余内容。2026年代托纳500在FOX的平均收视人数为748.9万,比上一年增长11%,美国东部时间下午5:30至5:45达到915.4万的峰值,是自2023年代托纳500以来收视最高的NASCAR转播。不过,代托纳属于NASCAR的“皇冠明珠”赛事,每周的常规情况要复杂得多:FOX的14场比赛转播窗口平均为311万,是该电视网迄今为止杯系列赛的最低平均值,其中主频道播出的比赛远高于FS1有线频道播出的比赛;而Prime Video转播的五场比赛平均为229万,增长6%。给赞助商的启示是:如今,转播你比赛的平台本身就会改变你的数字。
即便如此,在数量上没有任何其他赛事能与之相比。NASCAR在19个州举行36场积分赛;F1在美国只有三站,MotoGP只有一站。在任何NASCAR与F1赞助ROI的比较中,这都是结构性差距:杯系列赛的主赞助商每赛季能获得36次全国电视曝光,而F1和MotoGP加起来在美国本土只有四次。如果只比较NASCAR和MotoGP的本土曝光,结果是36比1。
接下来是车迷行为。在Performance Research于1994年首次发布的长期研究中,超过七成NASCAR车迷表示,他们“几乎总是”或“经常”选择赞助商的产品,而不是非赞助商的产品;六成车迷表示更信任赞助商的产品。MRI-Simmons 2026年7月的体育迷研究(Sports Fan Study)显示,32%的美国成年人是NASCAR车迷,他们从赞助自己最喜爱车手的品牌购买商品的可能性要高出56%。这是有据可查的消费习惯,也正因如此,NASCAR赞助商名单读起来就像一张美国零售业地图。
成本效率补全了NASCAR一方的算式。根据我们的NASCAR赞助代理团队跟踪的2026年价格,杯系列赛联合赞助每场比赛1.5万至4万美元,中游车队的全赛季主赞助为500万至1200万美元。在F1,300万美元只能买到一个联合赞助位置,主要是次要曝光面和合作伙伴权益。而在NASCAR,同样的300万美元大约可以在一辆中游杯系列赛赛车上买下10至20场比赛的主赞助,包括涂装控制权和款待权益;或者在O’Reilly Auto Parts系列赛中成为一支顶级车队的全赛季主赞助商。2026年,O’Reilly Auto Parts取代Xfinity成为该系列赛的冠名赞助商。各档位的具体价格,请参阅我们的NASCAR赞助费用与套餐完整指南。
F1的全球声望:8.31亿车迷和LVMH的背书意味着什么
F1的卖点是规模,再加上一层奢华的质感。尼尔森目前估计其全球车迷约为8.31亿,高于2024年的8.265亿,其中43%在35岁以下。Liberty Media的2025年第四季度业绩显示,F1收入增长14%,达到39亿美元,直播收视人数比2024年增长21%,现场观众达675万人次。
不过,最清晰的信号是谁在付钱。LVMH签署了一份从2025年到2034年的十年全球合作协议,把路易威登(Louis Vuitton)、酩悦轩尼诗(Moët Hennessy)和泰格豪雅(TAG Heuer)带到了发车格。协议条款从未公开;据彭博社报道,这笔交易每年价值可能高达1.5亿美元,其他估算则更接近1亿美元。当一个像LVMH这样严格守护旗下品牌的集团愿意投入十年,就说明F1已经成为奢侈品的认证平台,而在锦标赛层面,没有其他赛车赛事拥有这样的背书。
进入美国市场的通道真实存在,但很窄。F1在迈阿密、奥斯汀和拉斯维加斯比赛,而由于巴林和沙特阿拉伯大奖赛取消,2026年赛历从24站缩减为22站,美国站只占其中三站。2025年拉斯维加斯大奖赛门票售罄,现场观众超过30万人次,社交媒体曝光达18亿次。在电视方面,局面正处于过渡期:2025年ESPN平均每场吸引130万美国观众,而自2026年起独家转播的Apple TV尚未公布可供同口径比较的数据。今天一个为了美国本土覆盖而购买F1的美国品牌,买到的其实是一个测量空白。
接下来是成本现实。在F1获得有分量的曝光,起点约为150万美元,换来的是一支排名靠后车队的联合赞助位置。低于这个数额,F1根本无法进入。超过500万美元且目标面向全球时,F1能提供赛车运动中最有声望的品牌认证。美国品牌真正的MotoGP vs F1赞助ROI问题,正是从这里开始的。完整数据请参阅我们关于F1赞助费用的指南,也可以了解品牌如何通过RTR Sports赞助一支F1车队。
MotoGP对美国品牌的ROI价值:以低于F1的成本获得全球覆盖
这是整个比较中最少被理解的部分,而对于正在权衡MotoGP与F1赞助ROI的美国CMO来说,也是最有用的部分。先看增长。根据Marketing Brew在2025年12月报道的尼尔森数据,2024年第三季度至2025年第三季度,MotoGP在美国的车迷数量增长了37%。MotoGP全球营销董事总经理凯利·布里坦(Kelly Brittain)形容这项运动“正迎来属于自己的时刻”,同时也承认“知名度还没有达到我们希望的水平”。客观来看,这是一个从小基数快速增长的受众群体,正是会回报早期买家的那种结构,也是理解2026年美国MotoGP赞助市场时首先要明白的一点。
全球规模是MotoGP赞助ROI的第二根支柱。该赛事以6.32亿车迷、增长12%的成绩结束了2025年,现场观众达366万人次,增长21%,九站比赛创下各自的观众人数纪录。其核心市场是印度尼西亚,这个国家人口超过2.84亿,据Ampere估计,四分之一的人口关注这项赛事;此外还有马来西亚、泰国、日本、西班牙和意大利。仅2025年曼达利卡(Mandalika)站一场比赛,印度尼西亚政府就估计其经济影响约为2.78亿美元。赞助商已经在有意识地购买这一地理版图:Trackhouse车队阿普利亚(Aprilia)赛车上的海湾石油(Gulf)涂装,出现在泰国、巴西、意大利、印度尼西亚和马来西亚站。对于在东南亚有目标的消费品、金融科技、科技平台或汽车领域的美国品牌来说,MotoGP不是更便宜的F1,而是另一种进入市场的载体。美国品牌在东南亚赞助MotoGP的理由,正建立在这种差异之上。
第三根支柱是所有权。2025年7月3日,Liberty Media完成了对MotoGP商业版权持有方Dorna Sports 84%股份的收购,交易估值42亿欧元。在Liberty旗下公布的首批数据中,按备考口径计算,MotoGP收入增长14%至5.73亿美元,营业利润增长86%至5400万美元。Liberty Media同时拥有MotoGP和F1,意味着两项赛事背后是同一家母公司。目前尚未推出任何跨赛事的赞助产品,因此应将其视为谈判筹码,而不是目录上的现成商品:一个希望两项资产都实现增长的商业机构,对同时投资两项赛事的品牌,态度自然会不一样。
再来看成本,这是MotoGP赞助ROI与F1成本比较的核心。按照RTR的2026年档位,技术供应商套餐约7.5万欧元起,有电视曝光的车队套餐为15万至50万欧元,整流罩或车手赛服上的高级位置约50万美元起。一个品牌如果想以低于F1入场费的价格,获得一项横跨五大洲、共22站的世界锦标赛,实际上就会把MotoGP放在短名单的首位。超过500万美元后,美国品牌在MotoGP与F1之间的选择就变成了受众地理分布的问题:一边是均匀分布的全球声望,一边是东南亚和欧洲的深度。我们的MotoGP赞助费用档位指南有详细说明,MotoGP vs F1:价格差距究竟买到了什么则将两者并列比较。
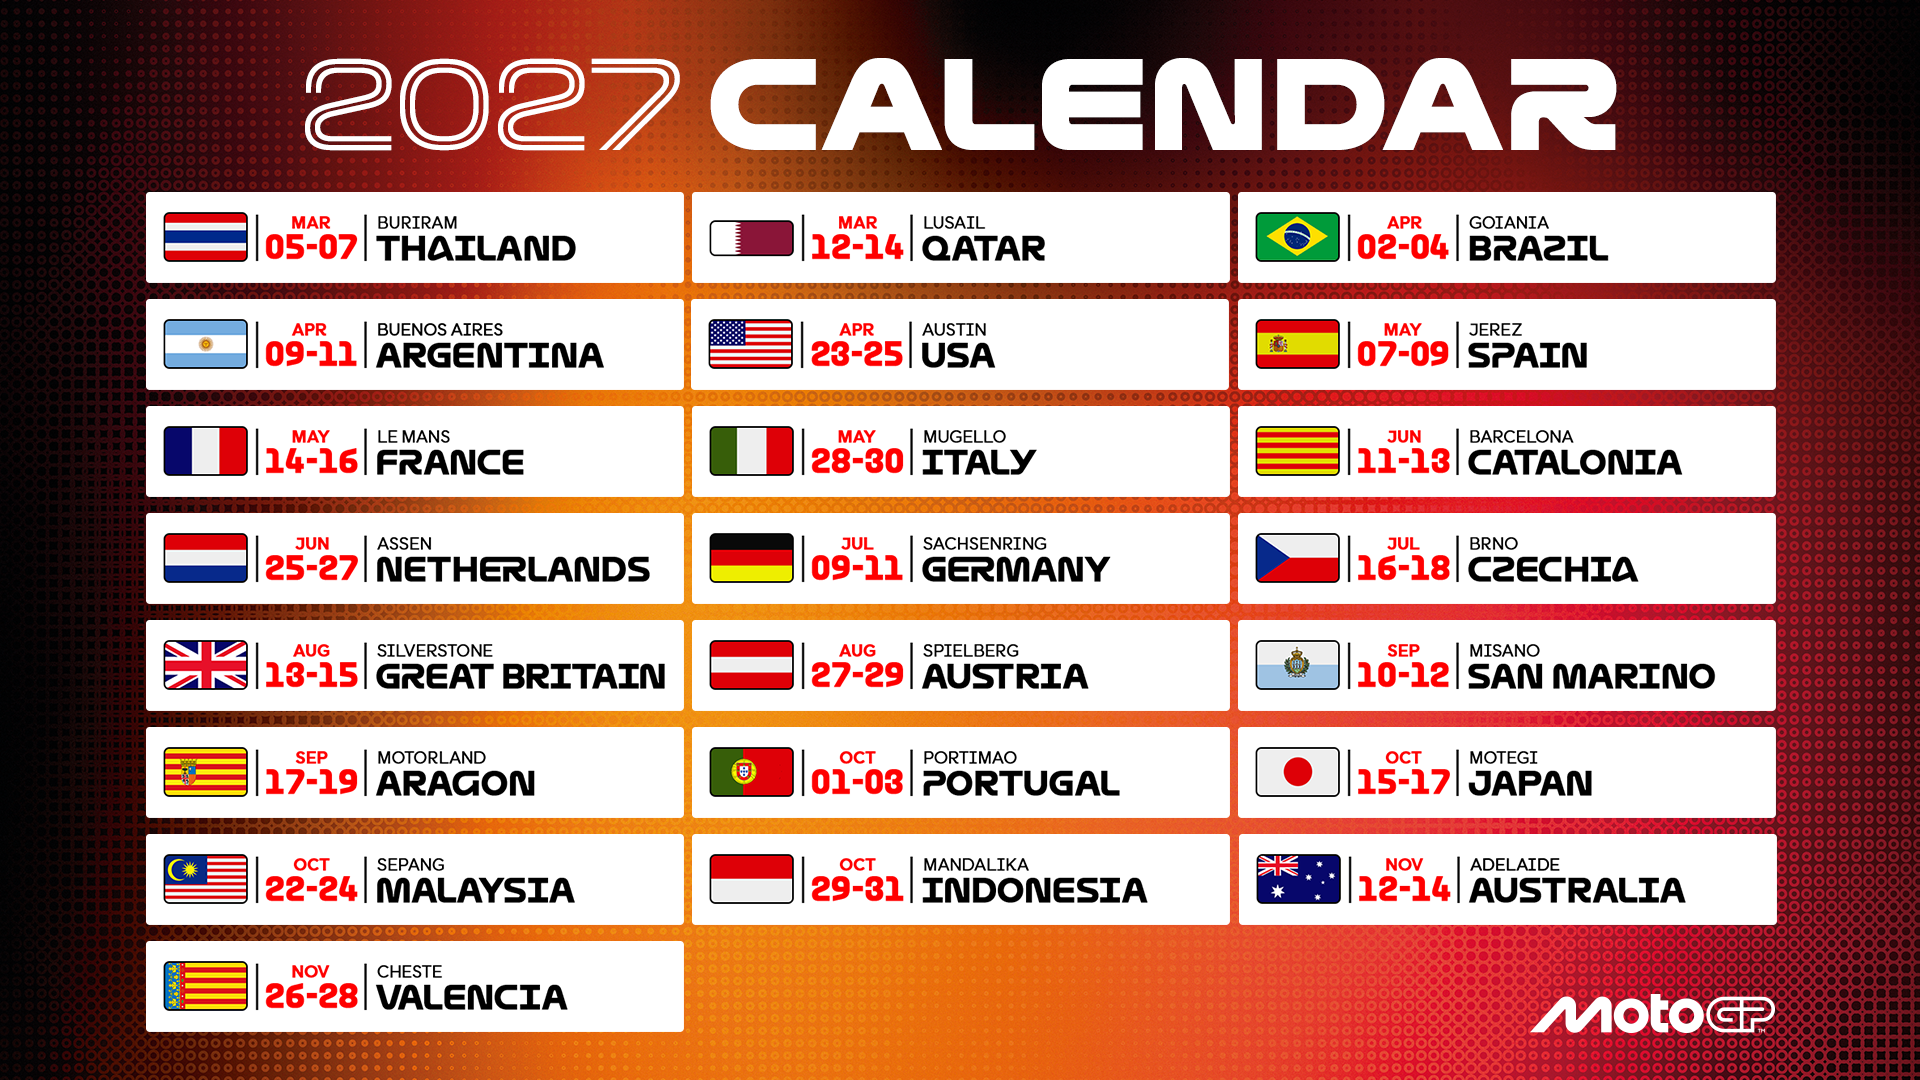
最后是美国赛历。MotoGP已经在COTA比赛,2027年赛历暂定于4月25日举行;2026年5月,Liberty首席执行官德里克·张(Derek Chang)表示,迈阿密“似乎是一个合理的地点”,可以举办第二场美国站比赛,同时指出摩托车赛事的安全要求仍有待评估。阿德莱德将从2027年起以街道赛形式加入赛历。在2027年或2028年进入MotoGP的品牌,很可能赶上首个拥有两场美国站比赛的赛季,这一走势让人想起2012年奥斯汀加入后F1在美国的发展历程。
NASCAR + MotoGP组合:为什么这两项赛事加在一起,比NASCAR + F1能为美国品牌覆盖更多版图
美国品牌选择MotoGP还是NASCAR,通常被描述成二选一。其实不应该这样。每一个双赛事方案都要支付我们所说的重叠税:也就是为了第二次触达同一位客户而花掉的那部分预算。对于一个既有美国本土目标又有东南亚目标、预算超过300万美元的美国品牌,NASCAR + MotoGP组合能让这笔税接近于零,这会彻底改变NASCAR、F1与MotoGP之间的ROI计算。NASCAR带来36场美国比赛,以及一个被研究多次评为美国体育中品牌忠诚度最高的车迷群体。MotoGP带来22站比赛、6.32亿车迷,以及远低于F1的入门成本。两者的覆盖版图几乎没有交集:NASCAR只在美国比赛,而MotoGP的重心在亚洲和南欧。NASCAR + F1组合要付更多的重叠税,因为F1对美国品牌的部分价值恰恰来自它的三场美国比赛,而这部分覆盖NASCAR已经提供了。
以500万美元为例。NASCAR投入300万美元(一个有竞争力的联合赞助计划,再加上若干场精选比赛的主赞助),MotoGP投入200万美元(一支车队的高级赞助位置),所覆盖的地区要多于NASCAR投入350万美元再加上F1 150万美元联合赞助的组合。在NASCAR和MotoGP之间分配预算还有一个运营上的优势:在美国,FOX Sports转播MotoGP整个赛季以及NASCAR杯系列赛的前14场比赛,因此在春季,只需与一家电视台合作就能覆盖两项赛事。这种模式已经存在。贾斯汀·马克斯(Justin Marks)旗下的Trackhouse Racing同时在杯系列赛派出赛车、在MotoGP拥有车队,2025年10月由劳尔·费尔南德斯(Raúl Fernández)在澳大利亚站为车队赢得首个MotoGP分站冠军,并在2026年3月于COTA同时参加了两项赛事。怪物能量(Monster Energy)在2017年至2019年担任NASCAR杯系列赛冠名赞助商,自2019年起担任雅马哈MotoGP车队的冠名赞助商。对于任何NASCAR + MotoGP方案,以上内容都只是方向性参考:每个品牌都需要单独评估。
MotoGP在美国的增长:37%的车迷增幅对考虑进入的品牌意味着什么
如果说37%是标题,那么真正让它成为“时机”论据的是背景。全球车迷数量增长12%,达到6.32亿;社交媒体粉丝超过6000万;2025年车迷在MotoGP官方YouTube频道的观看时长超过10亿分钟。连续第五年,MotoGP一半以上的车迷年龄在35岁以下。对于以美国车迷增长为依据来规划赞助的品牌来说,这些数字描述的是一项正在增值的资产,而不是静止的资产,并且直接影响MotoGP赞助ROI:2026年合同所定价的受众规模,要小于这份合同在2028年实际带来的受众规模。
推动增长的因素,对任何看过Liberty时代F1的人来说都很熟悉:系统化的社交媒体内容、与创作者合作、以车手为中心的叙事,以及一部将于2026年推出的动画剧集。头盔是这项运动特有的难题,因为比赛中车手的面孔是被遮住的,布里坦说得很直白:“我们需要让(车手们)出现在大众面前。”
由此引出早期进入者的窗口期,这也是MotoGP与F1赞助ROI分化最明显的地方。在F1美国观众快速增长的那几年,从2019年Netflix推出《一级方程式:疾速争胜》(Drive to Survive),到2022年迈阿密站首次举办,提前签约的品牌在美国溢价被计入发车格价格之前就锁定了权益费用。根据我们的经验,权益费用会以几个赛季的滞后追随受众规模。一个在2026年或2027年以100万至300万美元进入MotoGP车队的品牌,是在Liberty的商业机器充分为美国增长定价之前买入的,这也是为什么签订赛车运动赞助协议的最佳时机在这里格外重要。
然后是品类的开放程度。据Marketing Brew报道,约65%的MotoGP赞助商来自汽车行业,而该赛事正明确瞄准金融科技、生活方式、时尚和服装领域。在F1,科技、金融服务和能源类别在车队层面越来越多地被锁定。对于2026年美国的MotoGP赞助市场,这意味着一家美国金融服务、消费科技或零售品牌,仍然可以在一支车队中谈下品类独家权,而等到Liberty的商业推广运行几个赛季之后,这样的位置将更难获得。我们的MotoGP赞助代理团队会逐支车队跟踪哪些品类仍然开放。
按品牌情况划分的决策矩阵:NASCAR、F1还是MotoGP?
对美国品牌来说,赞助NASCAR、F1还是MotoGP更好?正是在这里,三项赛事的ROI比较变成了一个决策。下面的矩阵按品牌情况而不是按赛事给出答案,因为同样的预算会因目标不同而产生截然不同的回报。每一行都应被视为一个有待验证的假设:入门价格是RTR的参考估算,结果还取决于赞助激活,而激活需要在权益费用之外另设预算。
| 品牌情况 | 推荐赛事 | 主要理由 | 入门价格(参考) |
| 美国消费品牌,追求大众覆盖,目标是美国本土核心市场 | NASCAR | 美国36场积分赛,超过七成车迷偏爱赞助商产品,车迷被评为美国体育中品牌忠诚度最高的群体(Repucom) | 每场1.5万美元起(联合赞助) |
| 具有全球雄心和高端定位的美国品牌,预算超过500万美元 | F1 | 全球约8.31亿车迷,经LVMH认证的奢华定位,全球转播溢价 | 150万美元起(联合赞助) |
| 瞄准东南亚市场(印度尼西亚、马来西亚、泰国、日本)的美国品牌 | MotoGP | 6.32亿车迷,核心市场在东南亚;四分之一的印度尼西亚人关注这项赛事;F1和NASCAR都没有同等深度 | 每赛季50万美元起(车队高级位置) |
| 有国际雄心但全球预算低于150万美元的美国品牌 | MotoGP | 低于F1的最低门槛;五大洲共22站;全球6.32亿车迷 | 约7.5万欧元(技术)至50万美元以上(高级) |
| 既要美国大众覆盖,又要东南亚或欧洲深度的美国品牌 | NASCAR + MotoGP组合 | 覆盖版图几乎不重叠;NASCAR负责美国,MotoGP负责亚洲和欧洲;在美国均由FOX Sports转播;重叠税低于NASCAR + F1 | NASCAR 50万美元起,加MotoGP 50万美元起 |
| 希望以工程技术故事触达大型企业的美国科技或B2B品牌 | F1或MotoGP | F1:甲骨文(Oracle,红牛车队)和惠普(HP,法拉利车队)的企业级信誉模式。MotoGP:米其林(2016年至2026年唯一轮胎供应商)和倍耐力(2027年起)的赛道技术验证模式,入门成本更低 | F1 150万美元起,或MotoGP 50万美元起 |
| 首次进入赛车运动、预算低于50万美元的美国品牌 | NASCAR按场联合赞助或MotoGP技术套餐 | 入门门槛最低;在多年承诺之前先试水、先学习 | NASCAR每场1.5万美元起;MotoGP技术套餐约7.5万欧元起 |
按品牌情况划分的决策矩阵。所有入门价格和建议均为方向性参考。
有三个问题能让选择更清晰。你的客户生活在哪里?你是否愿意为了重复触达其中一部分客户而支付重叠税?目标是面向消费者的销售,在这一点上NASCAR的忠诚度数据难以超越;还是面向企业的信誉,在这一点上起作用的是技术合作?你能承诺投入多少个赛季?最后一个问题比看上去更重要:赛车运动赞助应该持续多久,对回报的影响不亚于选择哪项赛事。
没有哪一项赛事能为每个美国品牌赢下所有目标。NASCAR胜在本土覆盖、车迷的购买忠诚度和成本效率。F1胜在全球规模、高端认证,以及LVMH以十年为期所背书的声望。MotoGP胜在东南亚准入、低于F1价格的全球覆盖,以及早期进入者的窗口期:美国车迷增长37%,Liberty时代才刚刚开始。因此,对美国品牌来说,在MotoGP和NASCAR之间做选择,并不像看上去那样非此即彼:我们认为,NASCAR + MotoGP组合是美国赛车运动投资中最被低估的搭配,因为两者的覆盖版图几乎不重叠,而总成本可以低于一次有分量的F1入场。要判断三项赛事中哪一项能为你的品牌带来最高回报,需要一个独立于任何围场之外的视角:RTR Sports自1995年起独立于各车队开展工作,业务覆盖全部三项赛事。
关于美国品牌赞助NASCAR、F1和MotoGP的常见问题
对美国品牌来说,赞助NASCAR、F1还是MotoGP更好?
这取决于客户生活在哪里。NASCAR在美国电视覆盖和车迷购买意愿方面是最佳选择,全年有36场积分赛在全国电视直播。F1提供全球规模(约8.31亿车迷)和高端声望,但只有在预算超过500万美元时才能真正发挥回报。MotoGP则能以低于F1的成本进入东南亚和南欧市场。
赞助NASCAR、F1或MotoGP需要多少钱?
根据RTR对2026年的参考估算,NASCAR杯系列赛的联合赞助位置为每场1.5万至4万美元,中游车队的全赛季主赞助为500万至1200万美元。F1的联合赞助位置约为每赛季150万美元起。MotoGP的技术套餐约7.5万欧元起,车队高级位置约50万美元起。
NASCAR、F1和MotoGP在美国各有多少场比赛?
2026年,NASCAR在19个州举行36场积分赛,F1在22站大奖赛中有三站在美国(迈阿密、奥斯汀和拉斯维加斯),MotoGP只有一站,在奥斯汀的美洲赛道举行,这里也是唯一同时出现在三项赛事赛历上的场地。Liberty Media称迈阿密是MotoGP第二个美国站的合理地点,但目前尚未正式确认。
为什么要组合NASCAR和MotoGP,而不是NASCAR和F1?
因为两者的覆盖版图几乎没有交集:NASCAR只在美国比赛,MotoGP的重心在亚洲和南欧。为重复触达同一位客户而花费的预算,也就是重叠税,可以保持在接近零的水平,而F1的三场美国比赛会与NASCAR的覆盖部分重复。此外,在美国,FOX Sports转播MotoGP全部比赛以及杯系列赛的前14场比赛。
MotoGP在美国是否正在增长?
是的,不过是从较小的基数起步。根据Marketing Brew报道的尼尔森数据,2024年第三季度至2025年第三季度,MotoGP在美国的车迷数量增长了37%。自2025年7月起,该赛事归Liberty Media所有,后者同时拥有F1。2025年,MotoGP全球车迷达到6.32亿,增长12%,其中一半以上在35岁以下。
NASCAR车迷真的会购买赞助商的产品吗?
研究给出了肯定的答案。在Performance Research的研究中,超过七成车迷几乎总是或经常选择赞助商的产品,六成车迷更信任赞助商的产品。MRI-Simmons 2026年7月的体育迷研究显示,32%的美国成年人是NASCAR车迷,他们从赞助自己最喜爱车手的品牌购买商品的可能性要高出56%。