La distinción es fundamental: el patrocinio es un contrato sinalagmático, la donación es un acto liberal. No son dos versiones del mismo gesto, graduadas según la generosidad: son instrumentos jurídica, fiscal y estratégicamente diferentes. Confundirlos tiene consecuencias prácticas relevantes.
El Patrocinio: un contrato con obligaciones recíprocas
En el patrocinio deportivo, la empresa patrocinadora abona una suma de dinero (o bienes y servicios equivalentes) a cambio de contraprestaciones precisas: el uso de la imagen y la marca del patrocinado, visibilidad en las equipaciones, acceso a espacios comerciales, derechos de activación. El contrato es sinalagmático, es decir, cada parte tiene obligaciones hacia la otra. Este es el punto que el derecho italiano, el europeo y la práctica fiscal internacional utilizan para distinguirlo de la donación.
El beneficio para el patrocinador es por tanto directamente medible: brand awareness, generación de leads B2B, acceso a eventos y hospitality, derechos de co-branding. El patrocinio no es un acto de fe hacia el deporte: es una inversión de marketing con expectativas de retorno definidas contractualmente.
La Donación: un acto liberal sin expectativa de retorno
La donación es lo opuesto en todos los aspectos relevantes. Quien dona transfiere recursos sin esperar contraprestación comercial. No tiene influencia sobre cómo se utilizarán los recursos, no adquiere derechos de imagen, no puede esperar visibilidad garantizada. El único retorno legítimo es el reputacional, en la medida en que el acto de generosidad se comunique. Pero este no debe ser el objetivo primario, de lo contrario se entra en zona gris.
Usar la donación como herramienta de marketing no es solo éticamente cuestionable: también es fiscalmente problemático, porque los regímenes de deducibilidad previstos para las donaciones se construyen sobre premisas diferentes a las que justifican la deducibilidad de los gastos de publicidad.
Las Implicaciones Fiscales: donde la distinción se vuelve concreta
Distintas jurisdicciones tratan la distinción fiscal de manera diferente, pero la lógica subyacente es coherente: el patrocinio genera una contraprestación comercial (derechos de imagen, entradas, visibilidad), mientras que la donación no. Estructurar una donación con expectativa de retorno comercial puede llevar a su recalificación fiscal como gasto publicitario, con todas las implicaciones correspondientes.
En Italia, las patrocinios a entidades deportivas amateur (ASD/SSD afiliadas al CONI) se clasifican como gastos de publicidad integralmente deducibles hasta 200.000 euros según el art. 90 L.289/2002. Las donaciones a entidades benéficas siguen regímenes diferentes con límites distintos. Los dos marcos normativos no son intercambiables.
Por Qué Persiste la Confusión
Las campañas de responsabilidad social corporativa son el terreno donde la distinción se vuelve más sutil. Una empresa que apoya una fundación deportiva juvenil puede estructurar la operación como donación (acto liberal, sin derechos de imagen, beneficio fiscal específico) o como patrocinio (contrato con visibilidad, derechos comerciales, deducibilidad como gasto publicitario). Son cosas distintas con implicaciones distintas. Elegir con consciencia cambia los términos del acuerdo, el tratamiento fiscal y las expectativas mutuas.
Patrocinio vs. Donación en el Motorsport
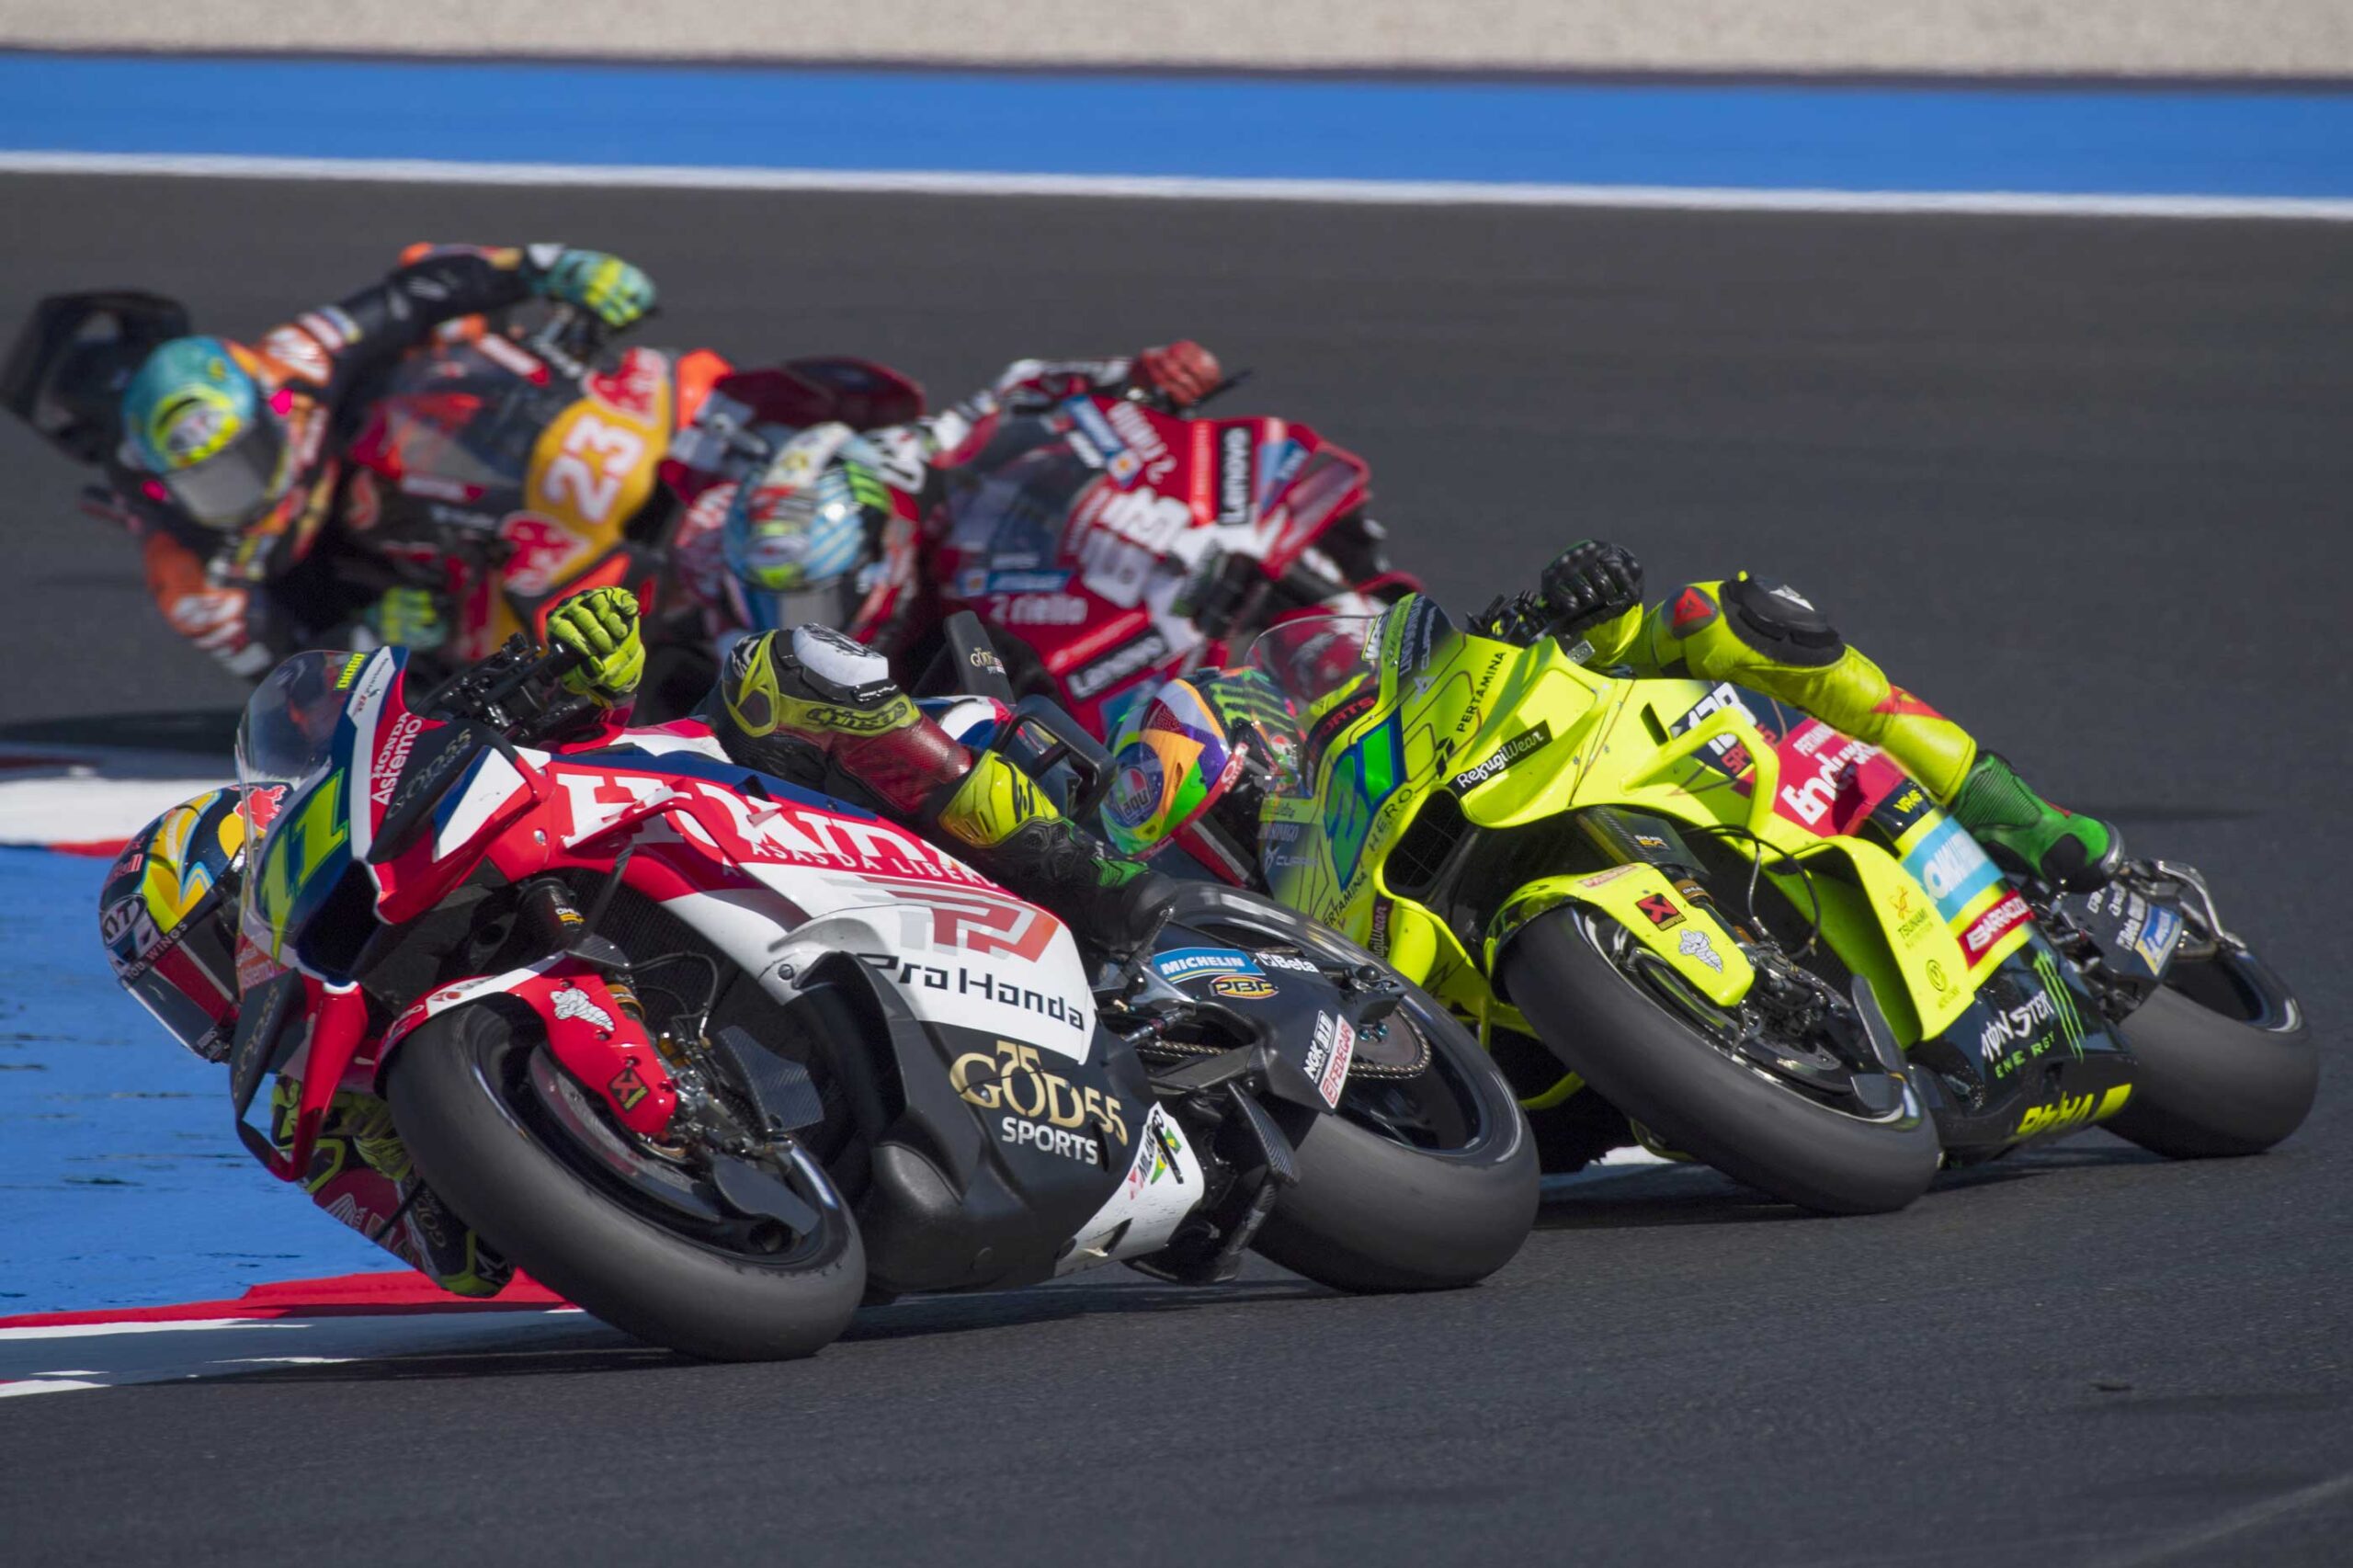
En el motorsport de élite como la MotoGP, lo que las empresas invierten es casi siempre un patrocinio en sentido pleno: un contrato que especifica derechos de imagen, presencia en pista, activaciones comerciales, hospitality, acceso a los paddocks. No hay margen para la ambigüedad semántica a estos niveles: los contratos son detallados, los derechos especificados, las expectativas de retorno formalizadas.
Si está considerando apoyar a un deporte o un atleta, la primera pregunta es sencilla: ¿qué espera a cambio? Si la respuesta incluye visibilidad, derechos comerciales y activaciones de marketing, se trata de un patrocinio. Si la respuesta es nada, se trata de una donación. Los documentos, contratos y tratamiento fiscal deben reflejar esta realidad desde el principio.
El patrocinio es un contrato sinalagmático: el patrocinador paga a cambio de contraprestaciones específicas como derechos de imagen, visibilidad de marca y activaciones comerciales. La donación transfiere recursos sin ninguna expectativa comercial. Los marcos jurídicos y fiscales que los rigen son sustancialmente diferentes.
No sin riesgo. Utilizar una donación con expectativa de retorno comercial puede provocar su recalificación fiscal como gasto publicitario, lo que altera el régimen tributario aplicable. Lo que parece una donación pero funciona como un patrocinio será tratado como tal.
En la mayoría de jurisdicciones, el patrocinio se trata como gasto publicitario (total o parcialmente deducible), mientras que las donaciones siguen regímenes específicos para entidades benéficas. En Italia, los patrocinios a entidades deportivas aficionadas afiliadas al CONI son integralmente deducibles hasta 200.000 euros según el art. 90 L.289/2002.
Casi exclusivamente patrocinios. En el motorsport de élite, cada inversión está regulada por un contrato detallado que especifica derechos de imagen, visibilidad en pista, activaciones comerciales y hospitality. No hay lugar para la ambigüedad semántica.
Un contrato de patrocinio deportivo debe especificar: las contraprestaciones de ambas partes, la duración y condiciones de renovación, los mecanismos de verificación de la visibilidad acordada y las cláusulas de rescisión. Sin estos elementos, el acuerdo corre el riesgo de ser recalificado como donación a efectos fiscales.