

En el verano de 2026, mientras duró el Mundial de fútbol, tres de los estadios más reconocibles de Estados Unidos dejaron de llamarse con el nombre que sus patrocinadores pagan cada año. MetLife Stadium, AT&T Stadium y Mercedes-Benz Stadium volvieron a ser, en los mapas y en las retransmisiones, New York New Jersey Stadium, Dallas Stadium y Atlanta Stadium. Es la regla FIFA del estadio limpio, y es la vía más rápida para entender qué es de verdad un naming right: no una propiedad, sino un alquiler.
Actualizado en septiembre de 2026.
El nombre se alquila, no se compra
Es la analogía que uso con los clientes desde hace años, y el Mundial la ha hecho evidente para todos. Quien firma un naming right no compra un edificio: alquila un rótulo, y el propietario conserva el derecho de descolgarlo cuando un contrato con un tercero, en este caso una federación internacional, se lo impone.
La consultora Navigate, en un análisis recogido por Sports Business Journal el 12 de junio de 2026, estimó antes del torneo que las marcas implicadas renunciarían a unos 53,5 millones de dólares de valor mediático en el mercado doméstico estadounidense y hasta 134,8 millones a escala global, con al menos seis marcas perdiendo el equivalente a su canon anual de naming. Son proyecciones, no cierres: hasta hoy no se ha publicado una medición posterior al torneo. Pero el orden de magnitud dice todo lo que hace falta saber. El MetLife Stadium acogió ocho partidos, cinco de grupos y tres de eliminatorias hasta la final del 19 de julio, sin llamarse MetLife ni una vez. Merece la pena contar una excepción, porque dice mucho sobre cómo se negocia de verdad: en Atlanta la FIFA dejó visible el logotipo de Mercedes en el techo, formado por paneles giratorios que no se pueden cubrir sin dañar la cubierta. El estadio perdió el nombre, no toda la marca.
Cuánto vale el mercado, en cifras
El dato de referencia más actualizado viene de SponsorUnited: en Estados Unidos las marcas gastan unos 891 millones de dólares al año en naming rights de instalaciones deportivas en las siete grandes ligas profesionales, y el sector financiero cubre por sí solo más de 400 millones. El naming de estadios y arenas es una de las cinco grandes partidas de activos que juntas valen 3.300 millones de dólares, alrededor del 40% de todo el ingreso por patrocinio de los equipos.
En lo más alto sigue el SoFi Stadium de Inglewood: 625 millones de dólares por veinte años, unos 31,25 millones al año, el contrato de naming más rico jamás firmado en el deporte. Detrás, el AT&T Stadium de los Dallas Cowboys se sitúa en la franja de los 17-19 millones anuales. El Levi’s Stadium de los San Francisco 49ers vale hoy unos 11 millones al año, 220,3 millones a veinte años firmados en 2013, y subirá a unos 17 millones con la extensión de 170 millones que cubre hasta la temporada 2043. Hay que decir con honestidad que estos valores no son lineales: el contrato de SoFi contempla cánones crecientes, desde unos 16,9 millones en los primeros años hacia los 29, de modo que la media solo cuenta una parte de la historia.
En Europa las cifras son otro planeta, y conviene mirarlas sin indulgencia. En la Serie A el contrato más importante sigue siendo el de la Juventus con Allianz: el acuerdo renovado cubre del 1 de julio de 2023 al 30 de junio de 2030 y vale 103,1 millones de euros, un importe adicional a los contratos anteriores, que preveían un mínimo garantizado de 75 millones, unos 6,2 millones por temporada.
Por debajo de la Juventus la escala baja deprisa, pero se está moviendo, y esa es la parte interesante. El Atalanta ingresaba en torno a 750.000 euros por temporada con Gewiss hasta 2025 y después firmó con New Balance: de 2025/26 a 2030/31 el mismo recinto vale unos 2,4 millones al año, más del triple. El Udinese ingresa alrededor de 1 millón por temporada con Bluenergy, en un contrato de cinco años iniciado en 2023. En el otro extremo, el Monza cerró la experiencia U-Power en 250.000 euros al año y desde el 1 de julio de 2026 su estadio vuelve a llamarse Brianteo. En la temporada 2026/27 los estadios de la Serie A con naming right son cinco: Allianz Stadium, New Balance Arena, Mapei Stadium, Bluenergy Stadium y Unipol Domus.
Por qué en Italia el naming vale menos
La respuesta es una sola y no es el fútbol: es la propiedad. En Estados Unidos quien vende el nombre posee el recinto y gobierna cada metro cuadrado. En Italia la mayoría de los estadios son municipales, y un club que gestiona en concesión un bien público vende un derecho más débil, más corto y más expuesto al consenso político y al apego de la afición al nombre histórico.
Por eso el 5 de noviembre de 2025 vale más que muchas renovaciones: es el día en que el Ayuntamiento de Milán firmó la escritura de cesión del estadio Meazza y de los terrenos circundantes al Inter y al Milan por 197 millones de euros, con pago aplazado y un primer tramo de 91,96 millones abonado antes de la firma. Sobre el procedimiento la Fiscalía de Milán ha abierto diligencias por alteración de concurso, y también hay que decirlo. Desde ese momento el naming right de San Siro es un activo privado, negociable a largo plazo y sobre un recinto que sus propietarios pueden rediseñar. Es el paso que en Italia faltaba. Veremos cuánto tarda el mercado en ponerle precio de verdad.
En el motorsport el naming funciona de otra manera
En nuestro sector la instalación no es un estadio de 60.000 asientos en medio de una ciudad: es un circuito, a menudo fuera de los núcleos urbanos, con una afluencia concentrada en pocos fines de semana al año. El valor, por tanto, no viene del paso físico, viene de la repetición del nombre en la narración televisiva, en los gráficos, en los resultados y en los archivos. El Red Bull Ring es el ejemplo límite: una empresa que compra un circuito y le da su nombre obtiene una mención obligatoria cada vez que ese trazado se nombra, para siempre.
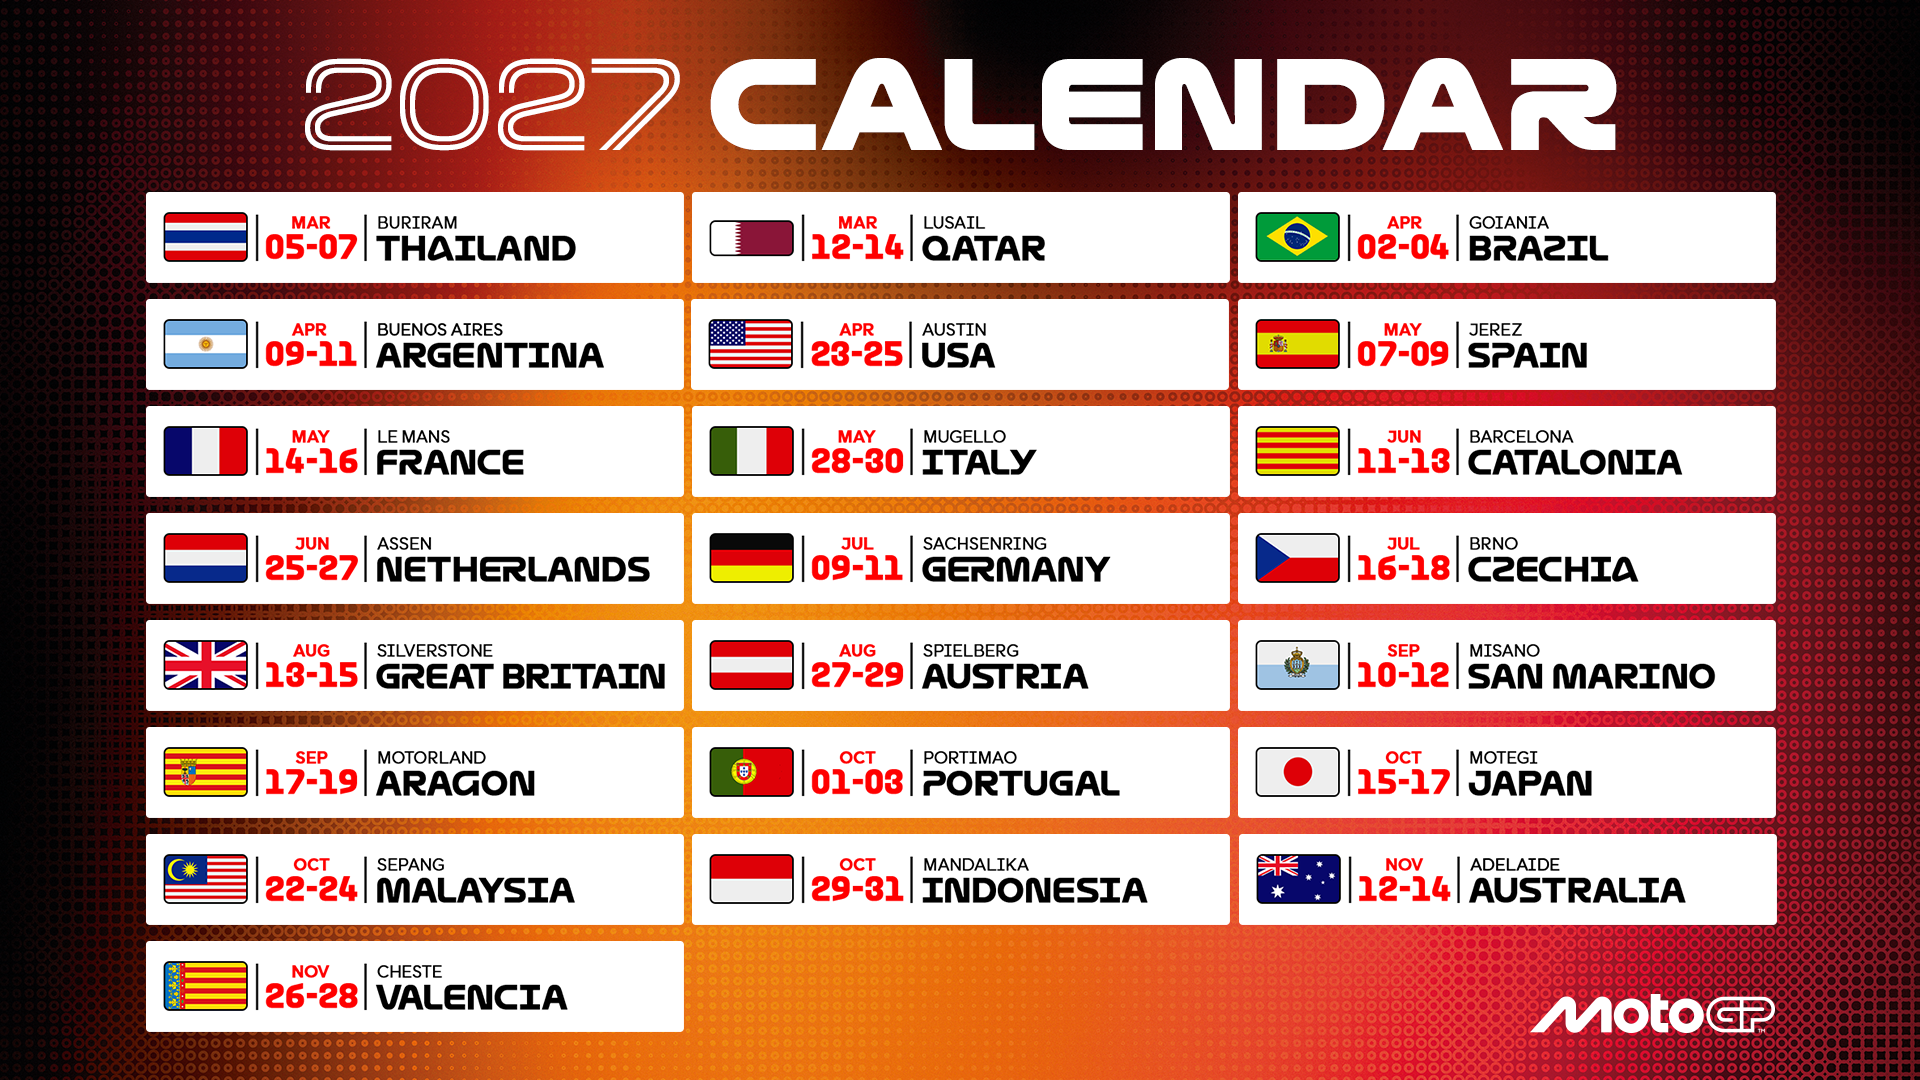
Hay, sin embargo, un límite que en el motorsport se ve mejor que en ningún otro sitio, y es justo llamarlo por su nombre. El circuito de Buriram, en Tailandia, se llama comercialmente Chang International Circuit, por la marca de cerveza que posee el naming, pero en los mercados donde la publicidad de bebidas alcohólicas está restringida se le denomina con el nombre neutro de Buriram International Circuit. El mismo activo, por tanto, rinde de forma distinta según el país en el que se emite. Quien compra naming en un deporte global debe exigir una estimación de cobertura mercado a mercado, no un número único. En Indonesia el Pertamina Mandalika International Circuit muestra en cambio el caso contrario, aquel en el que la compañía energética estatal usa el circuito como plataforma de reputación interna antes incluso que internacional.
Y luego están los circuitos que no venden el nombre en absoluto, porque ya lo han gastado bien: el Misano World Circuit Marco Simoncelli y el Autodromo Enzo e Dino Ferrari valen, en afecto y en identidad, más de lo que rendiría un canon anual. No todos los nombres están en venta, y no todos deberían estarlo.
Cinco errores, a mi juicio
El primero: comprar el nombre sin comprar el inventario. Un naming right sin paquete de hospitality, sin derechos de activación en las zonas comunes, sin acceso a los datos de los espectadores y sin derecho a usar la imagen del recinto en la propia publicidad es una pegatina en un tejado. Cara.
El segundo: no leer las cláusulas de neutralización. Todo recinto que acoge eventos de federaciones internacionales, y en el motorsport eso significa prácticamente todos, está sujeto a periodos en los que el nombre comercial se suspende. Esos periodos hay que conocerlos, cuantificarlos y compensarlos en el contrato antes de firmar, no descubrirlos con el torneo empezado.
El tercero: subestimar el tiempo de adopción. El público sigue usando el nombre antiguo durante años. En los planes de inversión que veo, el coste de comunicación necesario para que prenda el nombre nuevo casi siempre se olvida, y no es un coste marginal.
El cuarto: firmar con quien no es propietario. Si el recinto es público y el club lo gestiona en concesión, la duración del naming nunca podrá superar la de la concesión. Se verifica antes, con el contrato en la mano.
El quinto: pensar que el naming es el punto de llegada. Casi siempre es el punto de partida de una relación comercial mucho más amplia.
Todo lo que hay alrededor del nombre
La parte menos visible de este mercado es también aquella donde, a mi juicio, una empresa industrial encuentra los mejores márgenes. Siempre según los datos de SponsorUnited, en Estados Unidos solo los naming rights de los centros de entrenamiento recogen más de 300 millones de dólares al año de inversión, alrededor del 9% del gasto en grandes activos. Son instalaciones que casi nunca aparecen en televisión y que funcionan muy bien para quien vende en lógica B2B.
Luego está la cadena de la construcción y de la gestión, que en nuestro oficio es el terreno más infravalorado de todos. Quien produce cemento, pinturas, carpinterías, pavimentos, instalaciones eléctricas, cableados, redes wifi, sistemas de ticketing, mobiliario, iluminación o equipamiento de restauración puede entrar en el proyecto como proveedor y salir como socio, liquidando toda o parte del suministro en forma de contraprestación. El club obtiene el recinto en mejores condiciones, la empresa obtiene visibilidad, un caso de estudio real y un showroom permanente al que llevar a sus propios clientes. Es uno de los pocos esquemas en los que los intereses de las dos partes están alineados de verdad: el promotor quiere un edificio excelente, el proveedor quiere que ese edificio demuestre lo bueno que es.
Lo mismo vale en la fase de explotación: restauración, limpieza, mantenimiento, seguridad, logística. Cada contrato de gestión es un contrato de patrocinio que nadie ha escrito todavía como tal.
Cómo se construye una operación así
El método que usamos en RTR en este tipo de proyectos se resume en cinco pasos. Primero, mapear todo el pliego de la obra o de la gestión, partida por partida, con cantidades y valores. Segundo, cruzar ese mapa con la lista de empresas del sector que ya han invertido en deporte, porque son las de ciclo de decisión más corto. Tercero, definir la exclusividad merceológica antes de abrir mesas, para no encontrarse con dos proveedores competidores en el mismo proyecto. Cuarto, construir la oferta como contraprestación parcial, no como descuento: la diferencia contable es sustancial para ambas partes. Quinto, poner por escrito el programa de encuentros comerciales entre los socios, porque es lo que mantiene viva la relación después del corte de cinta.
Quien se dedica al patrocinio en el motorsport reconocerá el esquema: es el mismo que se aplica a un equipo, donde el title sponsor es la partida que se ve y los technical partner son los que hacen posible el proyecto. En el caso de las instalaciones, la diferencia es que el activo sigue en pie treinta años.
Una última cosa, y vale para cualquiera que esté valorando una inversión de este tipo. El nombre del edificio no es suyo. Está alquilado, tiene vencimiento, tiene cláusulas que lo pueden apagar, y vale exactamente lo que vale todo lo que se construya a su alrededor.
No se compra un nombre. Se alquila. Siempre.
Fuentes: SponsorUnited, Major Assets Series: Venue Naming Rights; SponsorUnited, Major Assets Series: Practice Facility Naming Rights; Il Sole 24 Ore, la venta de San Siro al Inter y al Milan; Treccani, los derechos de denominación de los estadios en Italia.
Preguntas frecuentes sobre los naming rights de instalaciones deportivas
¿Qué son los naming rights de un estadio?
Son el derecho, concedido a cambio de una contraprestación, de dar el propio nombre a una instalación deportiva y de utilizarlo en la comunicación. El contrato suele durar de ocho a diez años en adelante y acompaña el nombre con un paquete de activaciones: hospitality, espacios publicitarios, derechos de imagen de la instalación y acceso al público del evento.
¿Cuánto vale el mercado de los naming rights?
Según los datos de SponsorUnited, en las siete grandes ligas profesionales estadounidenses las marcas invierten unos 891 millones de dólares al año solo en naming rights de instalaciones, de los cuales más de 400 millones proceden del sector financiero. El contrato más rico es el de SoFi Stadium: 625 millones de dólares en veinte años.
¿Cuánto ingresan los clubes de la Serie A por los naming rights?
Las cifras italianas están un orden de magnitud por debajo de las estadounidenses. El acuerdo Juventus-Allianz vale 103,1 millones de euros del 1 de julio de 2023 al 30 de junio de 2030. El Atalanta ha pasado de unos 750.000 euros por temporada con Gewiss a unos 2,4 millones al año con New Balance desde 2025/26, y el Udinese ingresa alrededor de 1 millón por temporada con Bluenergy. En la temporada 2026/27 los estadios de la Serie A con naming right son cinco: Allianz Stadium, New Balance Arena, Mapei Stadium, Bluenergy Stadium y Unipol Domus.
¿Puede suspenderse el nombre comercial de una instalación?
Sí. Las federaciones internacionales aplican reglas de instalación limpia durante sus eventos: en el Mundial de fútbol de 2026 los estadios estadounidenses implicados operaron con denominaciones neutras durante todo el torneo. Existen además restricciones de mercado, como las de la publicidad de bebidas alcohólicas, que imponen un nombre alternativo en algunos países.
¿En el motorsport los naming rights funcionan como en los estadios?
El principio es el mismo pero el valor se forma de otra manera. En un circuito el retorno depende poco de la afluencia y mucho de la repetición del nombre en la narración televisiva, en los gráficos y en los resultados oficiales, de modo que hay que valorarlo mercado a mercado en función de la cobertura televisiva y de las restricciones publicitarias locales.