

No verão de 2026, enquanto durou o Mundial de futebol, três dos estádios mais reconhecíveis dos Estados Unidos deixaram de usar o nome que os seus patrocinadores pagam todos os anos. MetLife Stadium, AT&T Stadium e Mercedes-Benz Stadium voltaram a ser, nos mapas e nos relatos, New York New Jersey Stadium, Dallas Stadium e Atlanta Stadium. É a regra FIFA do estádio limpo, e é a via mais rápida para perceber o que é de facto um naming right: não uma propriedade, mas um arrendamento.
Atualizado em setembro de 2026.
O nome aluga-se, não se compra
É a analogia que uso com os clientes há anos, e o Mundial tornou-a evidente para todos. Quem assina um naming right não compra um edifício: aluga um letreiro, e o senhorio mantém o direito de o retirar quando um contrato com um terceiro, neste caso uma federação internacional, o impõe.
A consultora Navigate, numa análise retomada pelo Sports Business Journal a 12 de junho de 2026, estimou antes do torneio que as marcas envolvidas abdicariam de cerca de 53,5 milhões de dólares de valor mediático no mercado doméstico norte-americano e até 134,8 milhões à escala global, com pelo menos seis marcas a perder o equivalente à sua renda anual de naming. São projeções, não apuramentos: até hoje não foi publicada qualquer medição posterior ao torneio. Mas a ordem de grandeza diz tudo o que é preciso saber. O MetLife Stadium acolheu oito jogos, cinco da fase de grupos e três a eliminar até à final de 19 de julho, sem nunca se chamar MetLife. Há uma exceção que merece ser contada, porque diz muito sobre como se negoceia na prática: em Atlanta a FIFA deixou visível o logótipo da Mercedes no telhado, composto por painéis rotativos que não podem ser cobertos sem danificar a cobertura. O estádio perdeu o nome, não toda a marca.
Quanto vale o mercado, em números
O dado de referência mais atualizado vem da SponsorUnited: nos Estados Unidos as marcas gastam cerca de 891 milhões de dólares por ano em naming rights de recintos desportivos nas sete principais ligas profissionais, com o setor financeiro a cobrir sozinho mais de 400 milhões. O naming de estádios e pavilhões é uma das cinco grandes rubricas de ativos que juntas valem 3,3 mil milhões de dólares, cerca de 40% de toda a receita de patrocínio das equipas.
No topo continua o SoFi Stadium, em Inglewood: 625 milhões de dólares por vinte anos, cerca de 31,25 milhões por ano, o contrato de naming mais rico alguma vez assinado no desporto. Atrás, o AT&T Stadium dos Dallas Cowboys situa-se na faixa dos 17 a 19 milhões anuais. O Levi’s Stadium dos San Francisco 49ers vale hoje cerca de 11 milhões por ano, 220,3 milhões a vinte anos assinados em 2013, e subirá para cerca de 17 milhões com a extensão de 170 milhões que cobre até à época de 2043. Há que dizê-lo com honestidade: estes valores não são lineares, o contrato da SoFi prevê rendas crescentes, de cerca de 16,9 milhões nos primeiros anos até aos 29, pelo que a média só conta parte da história.
Na Europa os números são outro planeta, e vale a pena olhá-los sem indulgência. Na Serie A o contrato mais importante continua a ser o da Juventus com a Allianz: o acordo renovado cobre de 1 de julho de 2023 a 30 de junho de 2030 e vale 103,1 milhões de euros, montante adicional aos contratos anteriores, que previam um mínimo garantido de 75 milhões, cerca de 6,2 milhões por época.
Abaixo da Juventus a escala desce depressa, mas está a mexer-se, e é essa a parte interessante. O Atalanta encaixava cerca de 750.000 euros por época com a Gewiss até 2025 e depois assinou com a New Balance: de 2025/26 a 2030/31 o mesmo recinto vale cerca de 2,4 milhões por ano, mais do triplo. O Udinese encaixa cerca de 1 milhão por época com a Bluenergy, num contrato de cinco anos iniciado em 2023. No outro extremo, o Monza fechou a experiência U-Power em 250.000 euros por ano e desde 1 de julho de 2026 o seu recinto voltou a chamar-se Brianteo. Na época 2026/27 os estádios da Serie A com naming right são cinco: Allianz Stadium, New Balance Arena, Mapei Stadium, Bluenergy Stadium e Unipol Domus.
Porque é que em Itália o naming vale menos
A resposta é uma só e não é o futebol: é a propriedade. Nos Estados Unidos quem vende o nome é dono do recinto e governa cada metro quadrado. Em Itália a maioria dos estádios é municipal, e um clube que gere em concessão um bem público vende um direito mais fraco, mais curto e mais exposto ao consenso político e ao apego dos adeptos ao nome histórico.
Por isso 5 de novembro de 2025 vale mais do que muitas renovações: é o dia em que a Câmara de Milão assinou a escritura de cessão do estádio Meazza e das áreas circundantes ao Inter e ao Milan por 197 milhões de euros, com pagamento faseado e uma primeira tranche de 91,96 milhões liquidada antes da assinatura. Sobre o procedimento o Ministério Público de Milão abriu um inquérito por perturbação de concurso, e também isso deve ser dito. A partir desse momento o naming right de San Siro é um ativo privado, negociável num horizonte longo e sobre um recinto que os proprietários podem redesenhar. É o passo que faltava em Itália. Quanto tempo levará o mercado a valorizá-lo a sério, veremos.
No automobilismo o naming funciona de outra forma
No nosso setor o recinto não é um estádio de 60.000 lugares no meio de uma cidade: é um circuito, muitas vezes fora dos centros urbanos, com afluência concentrada em poucos fins de semana por ano. O valor, portanto, não vem da passagem física, vem da repetição do nome no relato televisivo, nos grafismos, nos resultados e nos arquivos. O Red Bull Ring é o caso limite: uma empresa que compra um circuito e lhe dá o próprio nome obtém uma menção obrigatória sempre que aquele traçado é nomeado, para sempre.
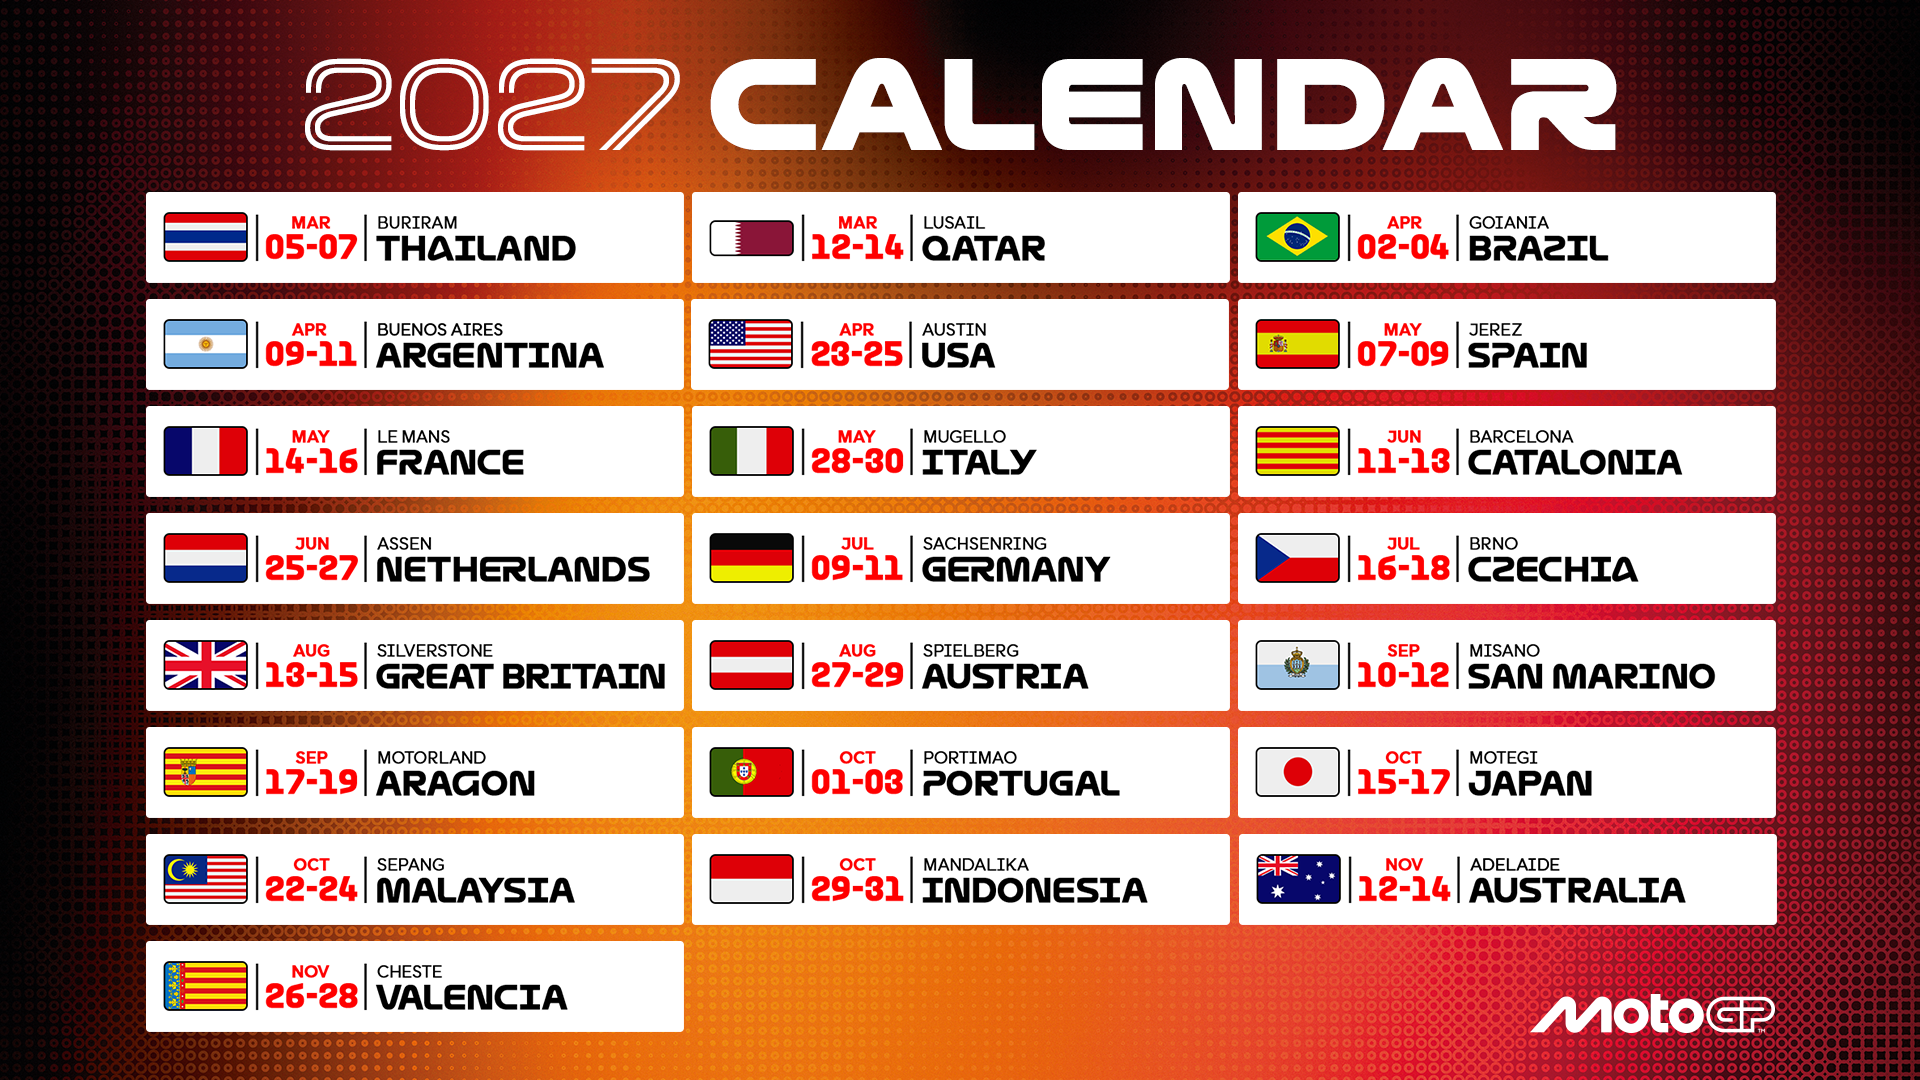
Há, porém, um limite que no automobilismo se vê melhor do que em qualquer outro lado, e é justo nomeá-lo. O circuito de Buriram, na Tailândia, chama-se comercialmente Chang International Circuit, da marca de cerveja que detém o naming, mas nos mercados onde a publicidade a bebidas alcoólicas está restringida é referido pela denominação neutra de Buriram International Circuit. O mesmo ativo, portanto, rende de forma diferente consoante o país em que é transmitido. Quem compra naming num desporto global deve exigir uma estimativa de cobertura mercado a mercado, não um número único. Na Indonésia o Pertamina Mandalika International Circuit mostra o caso oposto, aquele em que a empresa energética estatal usa o circuito como plataforma de reputação interna antes ainda da internacional.
E depois há os circuitos que não vendem o nome de todo, porque já o gastaram bem: o Misano World Circuit Marco Simoncelli e o Autodromo Enzo e Dino Ferrari valem, em afeto e em identidade, mais do que renderia uma renda anual. Nem todos os nomes estão à venda, e nem todos deveriam estar.
Cinco erros, na minha opinião
O primeiro: comprar o nome sem comprar o inventário. Um naming right sem pacote de hospitality, sem direitos de ativação nos espaços comuns, sem acesso aos dados dos espectadores e sem direito a usar a imagem do recinto na própria publicidade é um autocolante num telhado. Caro.
O segundo: não ler as cláusulas de neutralização. Todo o recinto que acolhe eventos de federações internacionais, e no automobilismo isso significa praticamente todos, está sujeito a períodos em que o nome comercial é suspenso. Esses períodos têm de ser conhecidos, quantificados e compensados em contrato antes da assinatura, não descobertos com o torneio a decorrer.
O terceiro: subestimar o tempo de adoção. O público continua a usar o nome antigo durante anos. Nos planos de investimento que vejo, o custo de comunicação necessário para que o nome novo pegue é quase sempre esquecido, e não é um custo marginal.
O quarto: assinar com quem não é proprietário. Se o recinto é público e o clube o gere em concessão, a duração do naming nunca poderá exceder a da concessão. Verifica-se antes, com o contrato na mão.
O quinto: pensar que o naming é o ponto de chegada. É quase sempre o ponto de partida de uma relação comercial muito mais ampla.
Tudo o que existe à volta do nome
A parte menos visível deste mercado é também aquela em que, na minha opinião, uma empresa industrial encontra as melhores margens. Ainda segundo os dados da SponsorUnited, nos Estados Unidos só os naming rights dos centros de treino atraem mais de 300 milhões de dólares por ano de investimento, cerca de 9% da despesa nos grandes ativos. São instalações que quase nunca aparecem na televisão e que funcionam muito bem para quem vende em lógica B2B.
Depois há a fileira da construção e da gestão, que no nosso ofício é o terreno mais subvalorizado de todos. Quem produz cimento, tintas, caixilharias, pavimentos, instalações elétricas, cablagens, redes wi-fi, sistemas de bilhética, mobiliário, iluminação ou equipamento de restauração pode entrar no projeto como fornecedor e sair como parceiro, liquidando toda ou parte do fornecimento sob a forma de contrapartida. O clube obtém o recinto em melhores condições, a empresa obtém visibilidade, um caso de estudo real e um showroom permanente para onde levar os seus próprios clientes. É um dos poucos esquemas em que os interesses das duas partes estão verdadeiramente alinhados: o dono da obra quer um edifício excelente, o fornecedor quer que esse edifício demonstre a sua qualidade.
O mesmo vale na fase de exploração: restauração, limpeza, manutenção, segurança, logística. Cada contrato de gestão é um contrato de patrocínio que ainda ninguém escreveu como tal.
Como se constrói uma operação destas
O método que usamos na RTR neste tipo de projetos resume-se a cinco passos. Primeiro, mapear todo o caderno de encargos da obra ou da gestão, rubrica a rubrica, com quantidades e valores. Segundo, cruzar esse mapa com a lista das empresas do setor que já investiram em desporto, porque são as que têm o ciclo de decisão mais curto. Terceiro, definir a exclusividade de categoria antes de abrir mesas, para não haver dois fornecedores concorrentes no mesmo projeto. Quarto, construir a oferta como contrapartida parcial, não como desconto: a diferença contabilística é substancial para ambas as partes. Quinto, pôr por escrito o programa de encontros comerciais entre os parceiros, porque é isso que mantém a relação viva depois do corte da fita.
Quem trabalha em patrocínio no automobilismo reconhecerá o esquema: é o mesmo que se aplica a uma equipa, onde o title sponsor é a rubrica que se vê e os technical partner são os que tornam o projeto possível. No caso dos recintos, a diferença é que o ativo fica de pé trinta anos.
Uma última coisa, e vale para quem estiver a avaliar um investimento deste tipo. O nome no edifício não é vosso. Está arrendado, tem prazo, tem cláusulas que o podem desligar, e vale exatamente o que valer tudo aquilo que construírem à volta.
Não se compra um nome. Aluga-se. Sempre.
Fontes: SponsorUnited, Major Assets Series: Venue Naming Rights; SponsorUnited, Major Assets Series: Practice Facility Naming Rights; Il Sole 24 Ore, a venda de San Siro ao Inter e ao Milan; Treccani, os direitos de denominação dos estádios em Itália.
Perguntas frequentes sobre naming rights de recintos desportivos
O que são os naming rights de um estádio?
São o direito, concedido mediante contrapartida, de dar o próprio nome a um recinto desportivo e de o utilizar na comunicação. O contrato dura em geral de oito a dez anos para cima e acompanha o nome com um pacote de ativações: hospitality, espaços publicitários, direitos de imagem do recinto e acesso ao público do evento.
Quanto vale o mercado dos naming rights?
Segundo os dados da SponsorUnited, nas sete principais ligas profissionais norte-americanas as marcas investem cerca de 891 milhões de dólares por ano só em naming rights de recintos, dos quais mais de 400 milhões vêm do setor financeiro. O contrato mais rico é o do SoFi Stadium: 625 milhões de dólares em vinte anos.
Quanto recebem os clubes da Serie A com os naming rights?
Os valores italianos estão uma ordem de grandeza abaixo dos norte-americanos. O acordo Juventus-Allianz vale 103,1 milhões de euros de 1 de julho de 2023 a 30 de junho de 2030. O Atalanta passou de cerca de 750.000 euros por época com a Gewiss para cerca de 2,4 milhões por ano com a New Balance desde 2025/26, e o Udinese encaixa cerca de 1 milhão por época com a Bluenergy. Na época 2026/27 os estádios da Serie A com naming right são cinco: Allianz Stadium, New Balance Arena, Mapei Stadium, Bluenergy Stadium e Unipol Domus.
O nome comercial de um recinto pode ser suspenso?
Sim. As federações internacionais aplicam regras de recinto limpo durante os seus eventos: no Mundial de futebol de 2026 os estádios norte-americanos envolvidos operaram com denominações neutras durante todo o torneio. Existem ainda restrições de mercado, como as da publicidade a bebidas alcoólicas, que impõem um nome alternativo em alguns países.
No automobilismo os naming rights funcionam como nos estádios?
O princípio é o mesmo mas o valor forma-se de outra maneira. Num circuito o retorno depende pouco da afluência e muito da repetição do nome no relato televisivo, nos grafismos e nos resultados oficiais, pelo que deve ser avaliado mercado a mercado em função da cobertura televisiva e das restrições publicitárias locais.