Nell’estate 2026, per la durata del Mondiale di calcio, tre degli stadi più riconoscibili degli Stati Uniti hanno smesso di chiamarsi con il nome che i loro sponsor pagano ogni anno. MetLife Stadium, AT&T Stadium e Mercedes-Benz Stadium sono tornati a essere, sulle mappe e nelle telecronache, New York New Jersey Stadium, Dallas Stadium e Atlanta Stadium. È la regola FIFA dello stadio pulito, ed è il modo più rapido per capire che cosa sia davvero un naming right: non una proprietà, ma un affitto.
Aggiornato a settembre 2026.
Il nome si affitta, non si compra
Questa è l’analogia che uso con i clienti da anni, e la vicenda del Mondiale l’ha resa evidente a tutti. Chi firma un naming right non compra un edificio: prende in affitto un’insegna, e il padrone di casa mantiene il diritto di staccarla quando il contratto con un terzo, in questo caso la federazione internazionale, lo impone.
La consulenza Navigate, in un’analisi ripresa da Sports Business Journal il 12 giugno 2026, aveva stimato prima del torneo che i marchi coinvolti avrebbero rinunciato a circa 53,5 milioni di dollari di valore mediatico sul mercato domestico statunitense e fino a 134,8 milioni su scala globale, con almeno sei brand a perdere l’equivalente del proprio canone annuo di naming. Sono proiezioni, non consuntivi: a oggi non risulta pubblicata una misurazione post torneo. Ma l’ordine di grandezza dice tutto quello che serve sapere. Il MetLife Stadium ha ospitato otto partite, cinque di girone più tre a eliminazione diretta fino alla finale del 19 luglio, senza mai chiamarsi MetLife. Un’eccezione merita di essere raccontata, perché dice molto su come si negozia davvero: ad Atlanta la FIFA ha lasciato visibile il logo Mercedes sul tetto, composto da pannelli rotanti che non si possono coprire senza danneggiare la copertura. Lo stadio ha perso il nome, non tutto il marchio.
Quanto vale il mercato, in cifre
Il dato di riferimento più aggiornato viene da SponsorUnited: negli Stati Uniti i marchi spendono circa 891 milioni di dollari l’anno in naming right di impianti sportivi nelle sette principali leghe professionistiche, con il settore finanziario a coprire da solo oltre 400 milioni di quella cifra. Il naming di stadi e arene è una delle cinque grandi voci di asset che insieme valgono 3,3 miliardi di dollari, cioè circa il 40% di tutto il ricavo da sponsorizzazione delle squadre.
In cima alla classifica resta SoFi Stadium a Inglewood: 625 milioni di dollari per vent’anni, circa 31,25 milioni l’anno, il contratto di naming più ricco mai firmato nello sport. Dietro, l’AT&T Stadium dei Dallas Cowboys si colloca nella fascia dei 17-19 milioni annui. Il Levi’s Stadium dei San Francisco 49ers oggi vale circa 11 milioni l’anno, 220,3 milioni su vent’anni firmati nel 2013, e salirà attorno ai 17 milioni con l’estensione da 170 milioni che copre fino alla stagione 2043. Va detto con onestà che questi valori non sono lineari: il contratto SoFi prevede canoni crescenti nel tempo, da circa 16,9 milioni nei primi anni verso i 29, quindi il numero medio racconta solo una parte della storia.
In Europa le cifre sono un altro pianeta, e vale la pena guardarle senza indulgenza. In Serie A il contratto più importante resta quello della Juventus con Allianz: l’intesa rinnovata copre dal 1° luglio 2023 al 30 giugno 2030 e vale 103,1 milioni di euro, importo aggiuntivo rispetto ai contratti precedenti, che prevedevano un minimo garantito di 75 milioni, circa 6,2 milioni a stagione.
Sotto la Juventus la scala si abbassa in fretta, ma si sta muovendo, ed è questa la parte interessante. L’Atalanta ha incassato attorno a 750.000 euro a stagione con Gewiss fino al 2025, poi ha firmato con New Balance: dal 2025/26 al 2030/31 lo stesso impianto vale circa 2,4 milioni l’anno, oltre il triplo. L’Udinese incassa circa 1 milione a stagione con Bluenergy, su un contratto quinquennale partito nel 2023. Sull’altro versante, il Monza ha chiuso l’esperienza U-Power a 250.000 euro l’anno e dal 1° luglio 2026 il suo impianto è tornato a chiamarsi Brianteo. Nella stagione 2026/27 gli stadi di Serie A con un naming right sono cinque: Allianz Stadium, New Balance Arena, Mapei Stadium, Bluenergy Stadium e Unipol Domus.
Perché in Italia il naming vale meno
La risposta è una sola e non è il calcio: è la proprietà. Negli Stati Uniti chi vende il nome possiede l’impianto e ne governa ogni metro quadrato. In Italia la maggior parte degli stadi è comunale, e un club che gestisce in concessione un bene pubblico vende un diritto più debole, più corto e più esposto al consenso politico e all’affezione dei tifosi al nome storico.
Per questo il 5 novembre 2025 è una data che vale più di molti rinnovi: è il giorno in cui il Comune di Milano ha firmato il rogito di cessione dello stadio Meazza e delle aree circostanti a Inter e Milan per 197 milioni di euro, con pagamento rateizzato e una prima tranche di 91,96 milioni versata prima della firma. Sulla procedura la Procura di Milano ha aperto un fascicolo per turbativa d’asta, e va detto. Da quel momento il naming right di San Siro è un asset privato, negoziabile su un orizzonte lungo e su un impianto che i proprietari possono riprogettare. È il passaggio che in Italia mancava. Vedremo quanto ci vorrà perché il mercato lo prezzi davvero.
Il naming right nel motorsport funziona in modo diverso
Nel nostro settore l’impianto non è uno stadio da 60.000 posti in mezzo a una città: è un circuito, spesso fuori dai centri abitati, con un’affluenza concentrata in pochi fine settimana l’anno. Il valore quindi non viene dal passaggio fisico, viene dalla ripetizione del nome in telecronaca, nei grafici televisivi, nei risultati, negli archivi. Il Red Bull Ring è l’esempio limite: un’azienda che compra un circuito e gli dà il proprio nome ottiene una citazione obbligatoria ogni volta che quel tracciato viene nominato, per sempre.
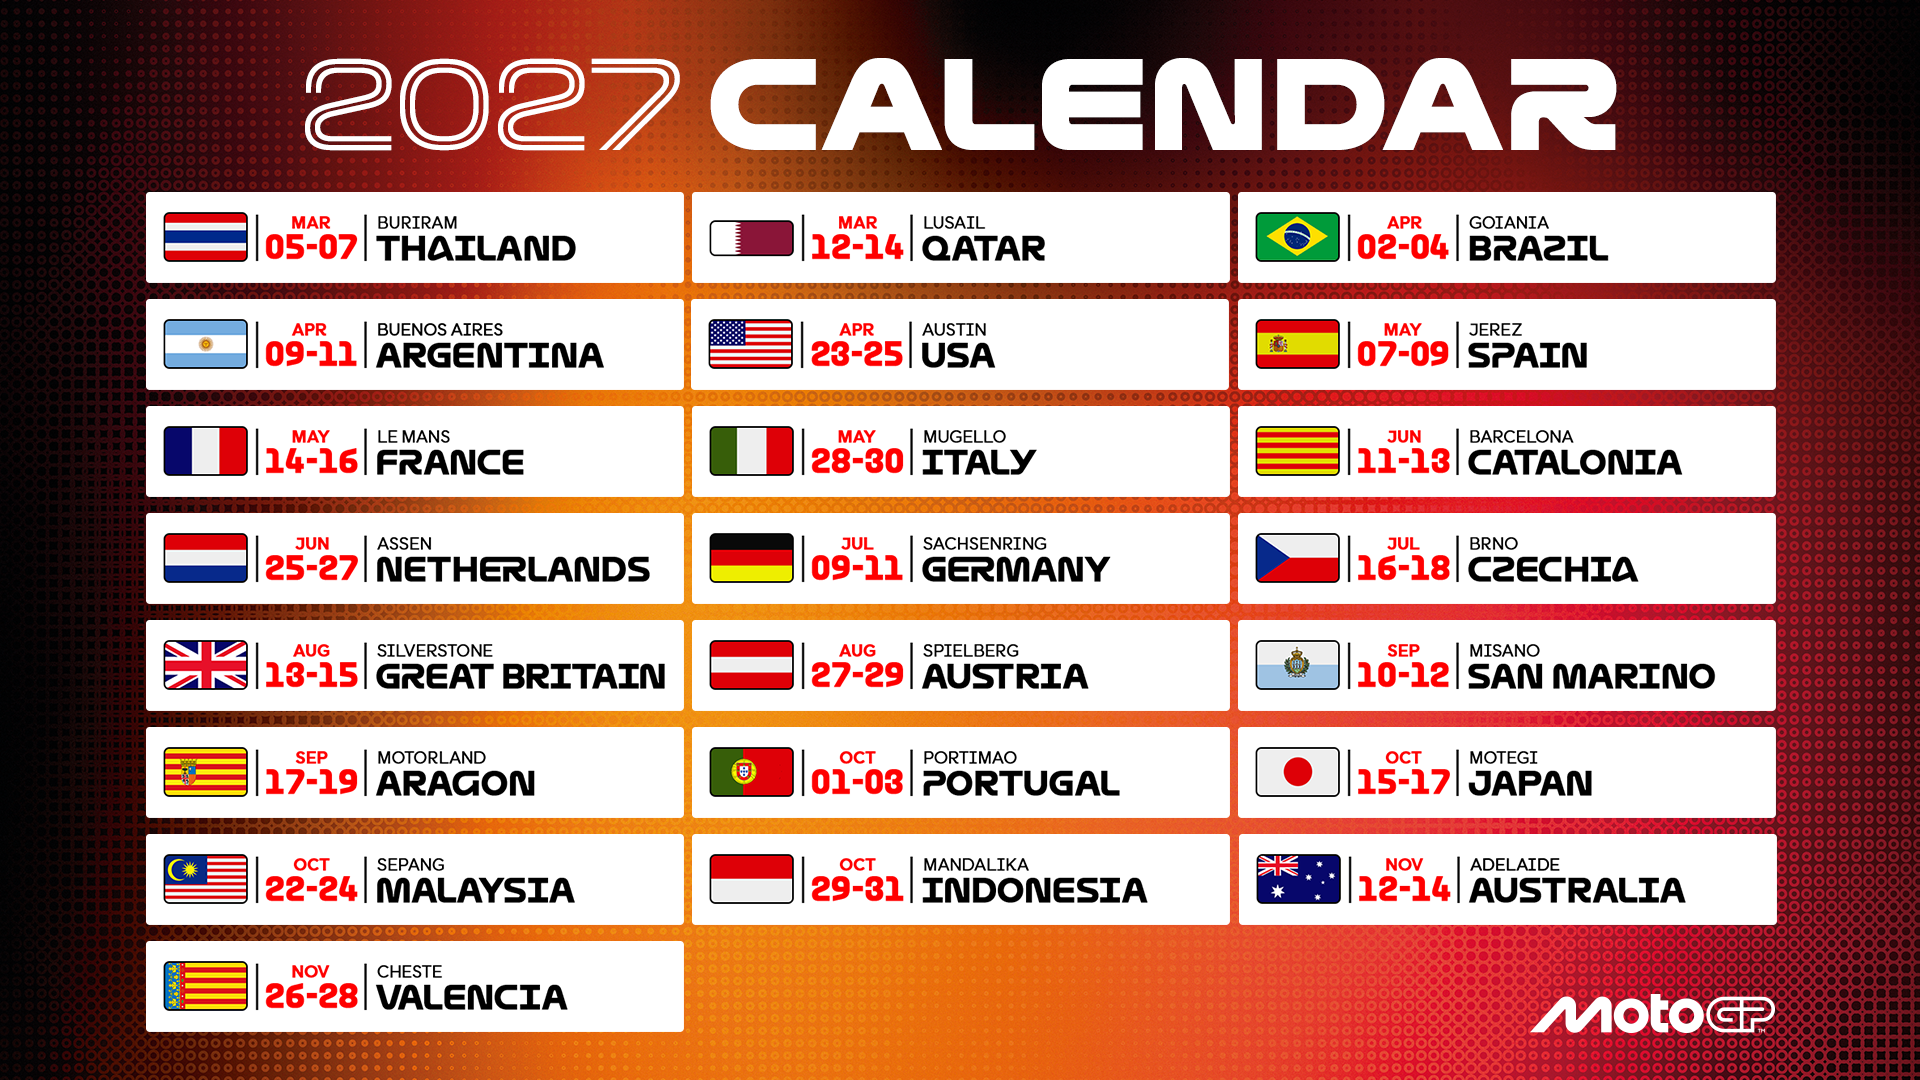
C’è però un limite che nel motorsport si vede meglio che altrove, ed è giusto chiamarlo per nome. Il circuito di Buriram, in Thailandia, si chiama commercialmente Chang International Circuit, dal marchio di birra che ne detiene il naming, ma nei mercati dove la pubblicità degli alcolici è soggetta a restrizioni viene indicato con la denominazione neutra di Buriram International Circuit. Lo stesso asset, quindi, rende in modo diverso a seconda del paese in cui viene trasmesso. Chi compra naming in uno sport globale deve pretendere una stima di copertura mercato per mercato, non un numero unico. In Indonesia il Pertamina Mandalika International Circuit mostra invece il caso opposto, quello in cui la compagnia energetica di stato usa il circuito come piattaforma di reputazione interna prima ancora che internazionale.
E poi ci sono i circuiti che il nome non lo vendono affatto, perché lo hanno già speso bene: il Misano World Circuit Marco Simoncelli e l’Autodromo Enzo e Dino Ferrari valgono, in termini di affetto e di identità, più di quanto renderebbe un canone annuo. Non tutti i nomi sono in vendita, e non tutti dovrebbero esserlo.
Cinque errori, secondo me
Il primo: comprare il nome senza comprare l’inventario. Un naming right senza pacchetto di hospitality, senza diritti di attivazione negli spazi comuni, senza accesso ai dati degli spettatori e senza diritto di utilizzo dell’immagine dell’impianto nella propria pubblicità è un adesivo su un tetto. Costoso.
Il secondo: non leggere le clausole di neutralizzazione. Ogni impianto che ospita eventi di federazioni internazionali, e nel motorsport significa praticamente tutti, è soggetto a periodi in cui il nome commerciale viene sospeso. Quei periodi vanno conosciuti, quantificati e compensati in contratto prima della firma, non scoperti a torneo iniziato.
Il terzo: sottovalutare il tempo di adozione. Il pubblico continua a usare il nome vecchio per anni. Nei piani di investimento che vedo, il costo di comunicazione necessario a far attecchire il nome nuovo viene quasi sempre dimenticato, e non è un costo marginale.
Il quarto: firmare con chi non è proprietario. Se l’impianto è pubblico e il club lo gestisce in concessione, la durata del naming non potrà mai superare quella della concessione. Va verificato prima, con il contratto in mano.
Il quinto: pensare che il naming sia il punto di arrivo. È quasi sempre il punto di partenza di una relazione commerciale molto più ampia.
Tutto quello che c’è attorno al nome
La parte meno visibile di questo mercato è anche quella dove, a mio avviso, un’azienda industriale trova i margini migliori. Sempre secondo i dati SponsorUnited, negli Stati Uniti i soli naming right dei centri di allenamento raccolgono oltre 300 milioni di dollari l’anno di investimento, circa il 9% della spesa sui grandi asset. Sono strutture che non appaiono quasi mai in televisione, e che però funzionano benissimo per chi vende in logica B2B.
Poi c’è la filiera della costruzione e della gestione, che nel nostro mestiere è il terreno più sottovalutato di tutti. Chi produce cemento, vernici, serramenti, pavimentazioni, impianti elettrici, cablaggi, reti wi-fi, sistemi di biglietteria, arredi, illuminazione o attrezzature di ristorazione può entrare nel progetto come fornitore e uscirne come partner, regolando tutta o parte della fornitura in forma di controprestazione. Il club ottiene l’impianto a condizioni migliori, l’azienda ottiene visibilità, un caso di studio reale e uno showroom permanente dove portare i propri clienti. È uno dei pochi schemi in cui gli interessi delle due parti sono allineati davvero: il committente vuole un edificio eccellente, il fornitore vuole che quell’edificio dimostri quanto è bravo.
Lo stesso vale nella fase di esercizio: ristorazione, pulizie, manutenzione, sicurezza, logistica. Ogni contratto di gestione è un contratto di sponsorizzazione che nessuno ha ancora scritto come tale.
Come si costruisce un’operazione di questo tipo
Il metodo che usiamo in RTR su questo tipo di progetti sta in cinque passaggi. Primo, mappare l’intero capitolato dell’opera o della gestione, voce per voce, con quantità e valori. Secondo, incrociare quella mappa con l’elenco delle aziende del settore che hanno già investito in sport, perché sono quelle con il ciclo decisionale più breve. Terzo, definire l’esclusività merceologica prima di aprire i tavoli, per non trovarsi due fornitori concorrenti sullo stesso progetto. Quarto, costruire l’offerta come controprestazione parziale, non come sconto: la differenza contabile è sostanziale per entrambe le parti. Quinto, mettere per iscritto il programma di incontri commerciali fra i partner, perché è quello che tiene in vita la relazione dopo il taglio del nastro.
Chi si occupa di sponsorizzazioni nel motorsport riconoscerà lo schema: è lo stesso che si applica a un team, dove il title sponsor è la voce che si vede e i technical partner sono quelli che rendono possibile il progetto. Nel caso degli impianti, la differenza è che l’asset resta in piedi per trent’anni.
Un’ultima cosa, e vale per chiunque stia valutando un investimento di questo tipo. Il nome sull’edificio non è vostro. È in affitto, ha una scadenza, ha clausole che lo possono spegnere, e vale esattamente quanto vale tutto quello che ci costruite attorno.
Non si compra un nome. Si affitta. Sempre.
Fonti: SponsorUnited, Major Assets Series: Venue Naming Rights; SponsorUnited, Major Assets Series: Practice Facility Naming Rights; Il Sole 24 Ore, la cessione di San Siro a Inter e Milan; Treccani, i diritti di denominazione degli stadi in Italia.
Domande frequenti sui naming right degli impianti sportivi
Che cosa sono i naming right di uno stadio?
Sono il diritto, concesso dietro corrispettivo, di dare il proprio nome a un impianto sportivo e di utilizzarlo nella comunicazione. Il contratto dura in genere da otto a dieci anni in su e accompagna il nome con un pacchetto di attivazioni: hospitality, spazi pubblicitari, diritti di immagine dell’impianto e accesso al pubblico dell’evento.
Quanto vale il mercato dei naming right?
Secondo i dati SponsorUnited, nelle sette principali leghe professionistiche statunitensi i marchi investono circa 891 milioni di dollari l’anno nei soli naming right di impianti, di cui oltre 400 milioni provenienti dal settore finanziario. Il contratto più ricco è quello di SoFi Stadium: 625 milioni di dollari in vent’anni.
Quanto incassano i club di Serie A dai naming right?
Le cifre italiane sono su un ordine di grandezza inferiore a quelle statunitensi. L’accordo Juventus-Allianz vale 103,1 milioni di euro dal 1° luglio 2023 al 30 giugno 2030. L’Atalanta è passata da circa 750.000 euro a stagione con Gewiss a circa 2,4 milioni l’anno con New Balance dal 2025/26, l’Udinese incassa circa 1 milione a stagione con Bluenergy. Nella stagione 2026/27 gli stadi di Serie A con naming right sono cinque: Allianz Stadium, New Balance Arena, Mapei Stadium, Bluenergy Stadium e Unipol Domus.
Il nome commerciale di un impianto può essere sospeso?
Sì. Le federazioni internazionali applicano regole di impianto pulito durante i propri eventi: nel Mondiale di calcio 2026 gli stadi statunitensi coinvolti hanno operato con denominazioni neutre per tutta la durata del torneo. Esistono inoltre restrizioni di mercato, come quelle sulla pubblicità degli alcolici, che impongono un nome alternativo in alcuni paesi.
Nel motorsport i naming right funzionano come negli stadi?
Il principio è lo stesso ma il valore si forma diversamente. In un circuito il ritorno dipende poco dall’affluenza e molto dalla ripetizione del nome in telecronaca, nei grafici televisivi e nei risultati ufficiali, quindi va valutato mercato per mercato in funzione della copertura televisiva e delle restrizioni pubblicitarie locali.